
Situation financière des collectivités franciliennes en 2025
Chronique de la fiscalité locale n° 20 Sommaire
L’Institut Paris Region dresse, comme chaque année, un panorama de la situation financière des collectivités franciliennes et de leurs groupements à l’issue de la publication de leurs comptes, en début d’été.
L’analyse globale de ces derniers met en évidence une amélioration de la situation financière des structures franciliennes, notamment celle des Départements. Des tensions sont pour autant observées sur les ressources et, en premier lieu, celles de la Région. L’année 2025 a en effet été marquée par l’institution de mesures nationales d’économies budgétaires qui se sont répercutées sur le niveau des recettes des collectivités. Les tendances observées sur les niveaux des dépenses, que ce soient les dépenses courantes ou d’investissement, mettent par ailleurs en évidence une certaine prudence budgétaire des collectivités.
Recettes de fonctionnement : des dynamiques d’évolution contrastées
Les recettes de fonctionnement des collectivités sont très largement constituées des impôts et taxes et, dans une moindre mesure, des concours de l’État à travers principalement la dotation globale de fonctionnement (DGF). Les premiers couvrent entre 69 et 91 % des ressources, selon les structures*.
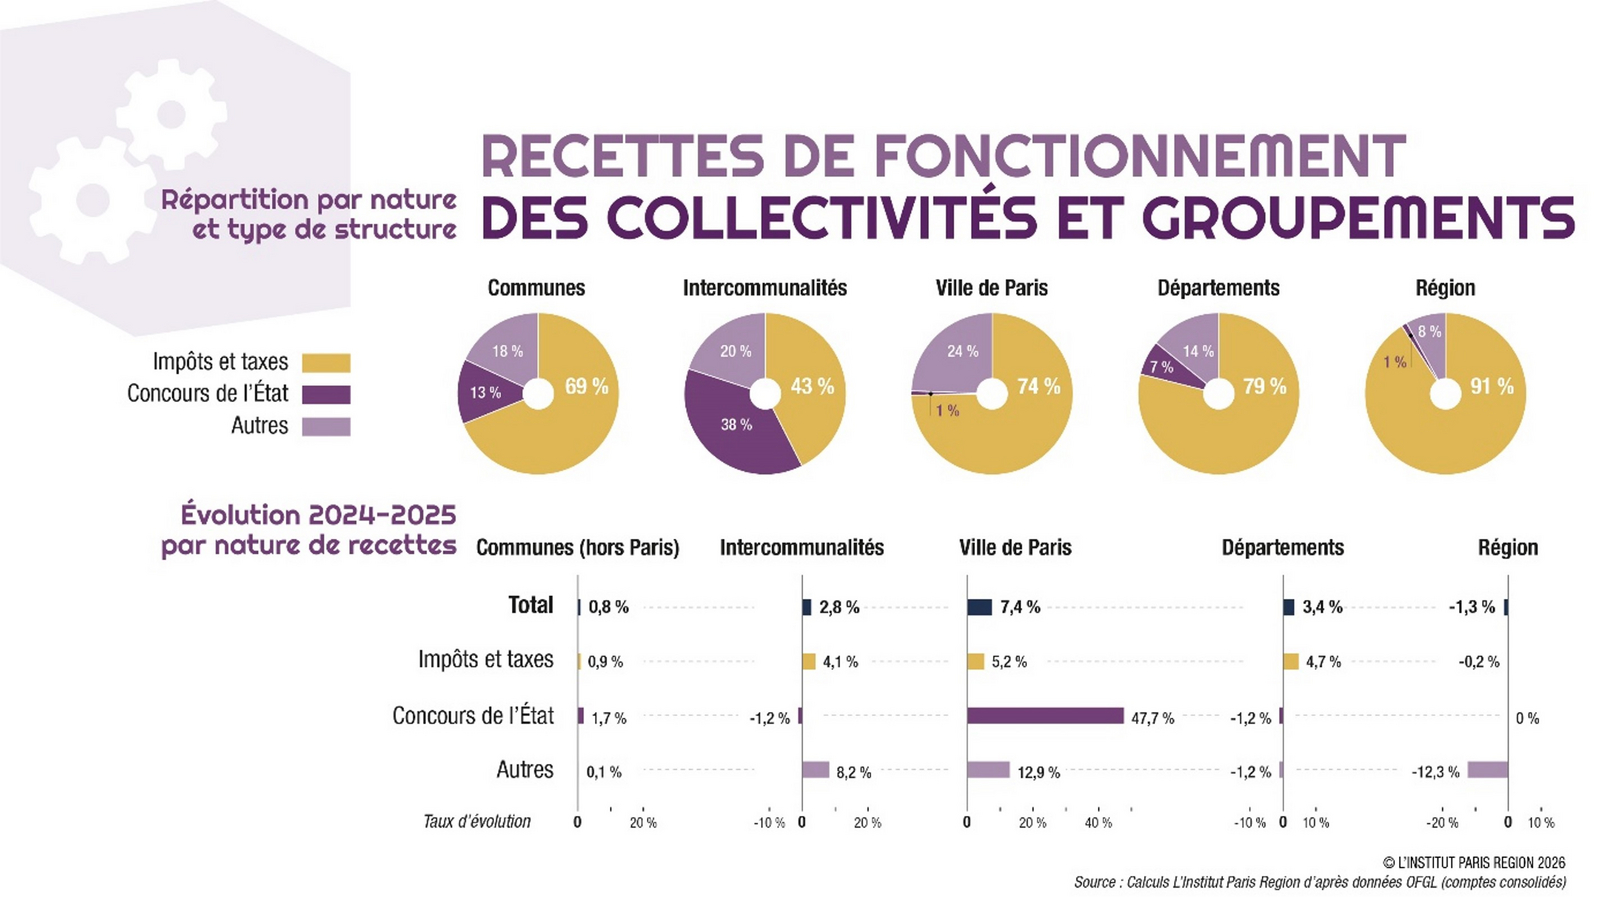
* Les proportions observées sur les intercommunalités – 43 % en 2025 – sont trompeuses car elles internalisent, par convention comptable, les transferts financiers reversés aux communes, à travers notamment les attributions de compensation. En ôtant ces dernières, la part des recettes fiscales s’élèverait, comme les communes, à environ 69 %.
En 2025, les recettes de fonctionnement s’élevaient sur l’ensemble des collectivités et groupements franciliens (hors syndicats) à 46,1 milliards, en progression de 2,6 % par rapport à 2024 (+1,18 milliard d’euros). Cette croissance masque toutefois des différences notables selon les strates territoriales.
Plus de la moitié de la hausse régionale est portée par celle des droits de mutation à titre onéreux (DMTO) perçus par les Départements et la Ville de Paris (+667 M€ au total) qui fait suite à une reprise ─ relative ─ du marché de l’immobilier dans la région. Avec une croissance de ses recettes de plus de 7 % par rapport à 2024, Paris a par ailleurs bénéficié de ressources plutôt dynamiques, parmi lesquelles la taxe de séjour (+18,6 M€), le forfait post-stationnement (+22,8 M€) ou des redevances versées par les concessionnaires de la Ville (+26,8 M€). D’autres croissances de ressources notables y ont par ailleurs été observées même si elles apparaissent a priori moins pérennes : des produits de cessions d’immobilisations (+171 M€), des excédents tirés de zones d’aménagement concerté, ou encore une aide exceptionnelle accordée par la Caisse nationale de solidarité pour l’autonomie (+19 M€).
Les intercommunalités (établissements publics de coopération intercommunale-EPCI à fiscalité propre et établissements publics territoriaux-EPT) bénéficient également d’une croissance solide de leurs ressources (+2,8 %), portée par celle de la fiscalité locale directe (cotisation foncière des entreprises, taxe foncière, taxe d’enlèvement des ordures ménagères, taxe GEMAPI). Certaines intercommunalités ont par ailleurs bénéficié de plus fortes recettes générées par les services et activités qu’elles mènent. Cela concerne particulièrement les redevances tirées de la gestion de l’eau et de l’assainissement (+30 M€), dans un contexte d’internalisation de ces compétences, et les recettes issues des opérations d’aménagement (+38 M€). Les intercommunalités subissent a contrario une érosion structurelle des concours versés par l’État (-1,2 %) du fait d’un écrêtement par l’État de leur principale dotation : la dotation de compensation de la part salaires (-50 M€ en 2025 par rapport à 2024).
Avec un taux d’évolution de 0,9 %, les ressources des communes (hors Paris) ont quant à elles moins progressé alors même que leur principale recette – la taxe foncière sur les propriétés bâties – a bénéficié d’une croissance des bases d’imposition importante (+1,7 %). Différents facteurs semblent avoir freiné la croissance des produits des communes :
- une contribution importante des communes de la région au redressement des finances publiques à travers un prélèvement sur leurs ressources fiscales de 75 millions d’euros (cf. plus bas) ;
- une baisse de la dotation de compensation de la réforme de la taxe professionnelle (DCRTP, -31 %, soit -21 millions d’euros en 2025). Cette dotation devrait quasi disparaître des comptes des communes concernées en 2026 ;
- une réduction drastique des aides/subventions versées par les Départements (-14 millions d’euros) et l’État (hors DGF) ;
- une participation accrue des communes concernées au fonds de solidarité de la Région Île-de-France (+13 M€) du fait de la plus faible contribution de Paris à ce fonds en 2025 ;
- des prélèvements de l’État accrus sur certaines taxes locales (+9 millions d’euros) ou au titre du non-respect de la loi SRU (+6 millions d’euros).
La dotation globale de fonctionnement a progressé sur les communes franciliennes : elle se matérialise toutefois différemment localement. Les bénéficiaires de la dotation de solidarité urbaine (DSU) ont vu leur dotation croître de 42 millions d’euros. À l’inverse, la dotation forfaitaire perçue par un peu plus de 1 000 communes baisse de 2 % (-15 millions d’euros).
La Région connaît une baisse de ses ressources (-56 millions d’euros, soit -1,3 % par rapport à 2024). Une première depuis 2020. Pour analyser ce recul, il faut revenir plus en détail sur la nature des recettes fiscales que la Région perçoit (cf. visuels ci-dessous).
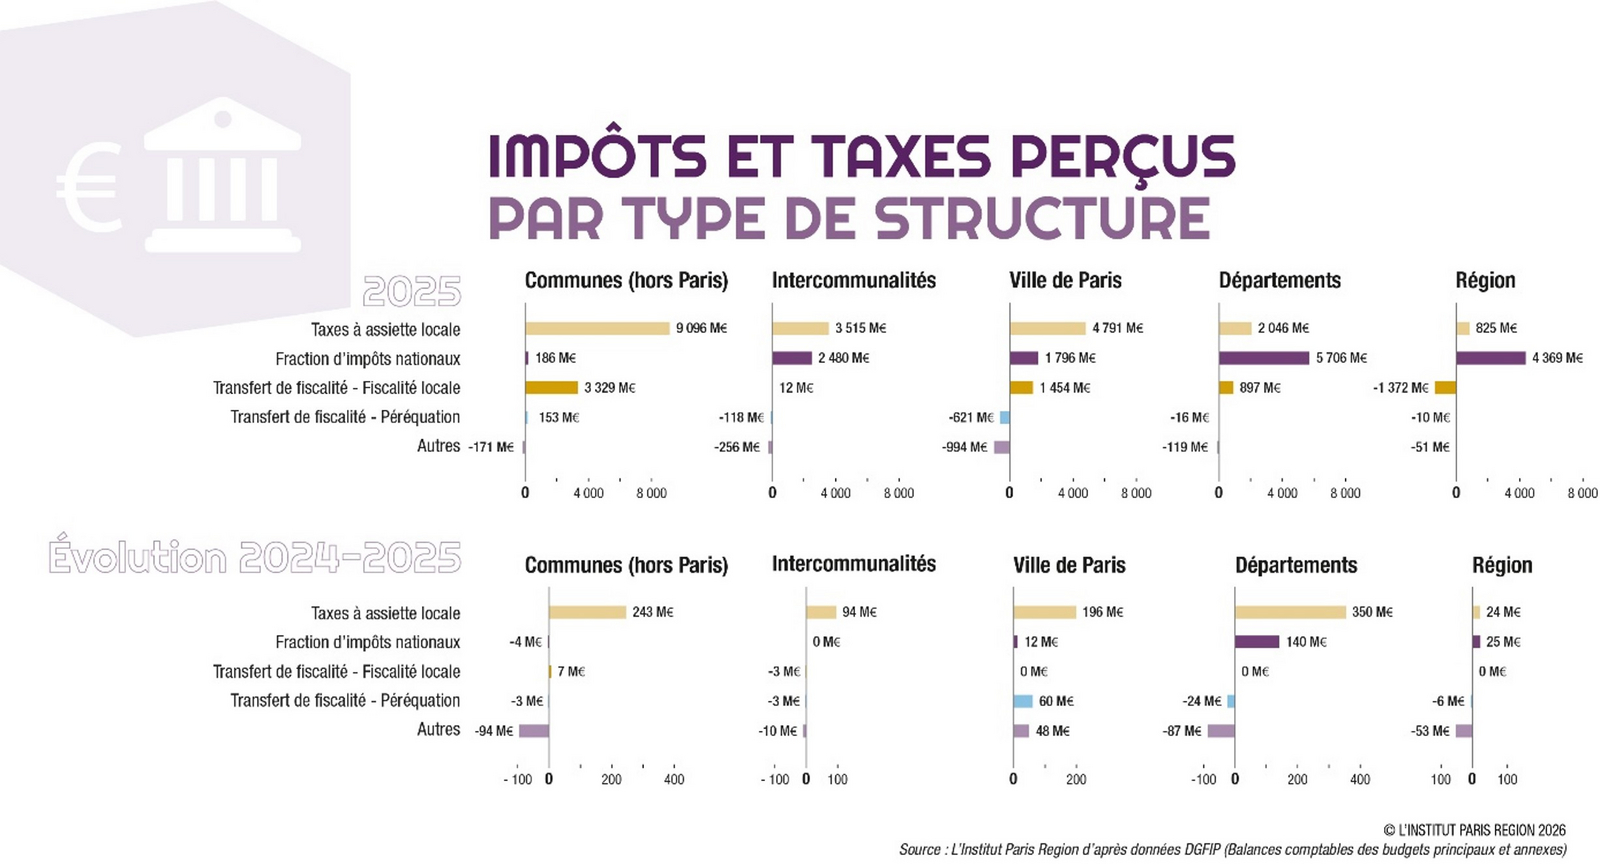
L’échelon régional est celui dont le panier de ressources fiscales est le plus composé de fraction d’impôts nationaux avec, en premier lieu, la taxe sur la valeur ajoutée (TVA). Or, la croissance du produit de cette taxe, pourtant observée au niveau national, a été gelée pour les collectivités lors de la loi de finances 2025, limitant toute perspective de croissance notable des ressources de la Région. Certaines taxes à assiette locale ont certes augmenté : taxe sur les cartes grises, DMTO sur l’immobilier d’entreprises, imposition forfaitaire sur les entreprises de réseaux. Elles pèsent toutefois peu dans les recettes régionales pour compenser l’atonie de la TVA.
D’autres structures ont également été concernées par le gel de la TVA : Départements, EPCI à fiscalité propre, Ville de Paris et quelques communes du Val-d’Oise. Pour autant, comme évoqué précédemment, ces collectivités ont vu d’autres recettes fiscales progresser par ailleurs.
Enfin, 2025 a vu l’institution d’un nouveau mécanisme financier d’économie budgétaire – le dispositif conjoncturel de lissage des ressources fiscales (DILICO) – visant à un prélèvement sur les recettes fiscales des collectivités. Celui-ci (inscrit en « Autres » dans le visuel ci-dessus) a pesé sur toutes les strates territoriales : en premier lieu Paris (100 millions d’euros), d’autres communes franciliennes (75 M€), les Départements (80 M€) et la Région (53 M€).
Dépenses de fonctionnement : une baisse en volume constatée
Les dépenses de fonctionnement – 39,7 milliards en 2025 – augmentent de 0,7 % par rapport à 2024, soit une baisse en volume après prise en compte de l’inflation observée sur l’année (+0,9 %). Cette évolution traduit une certaine prudence budgétaire des collectivités franciliennes.
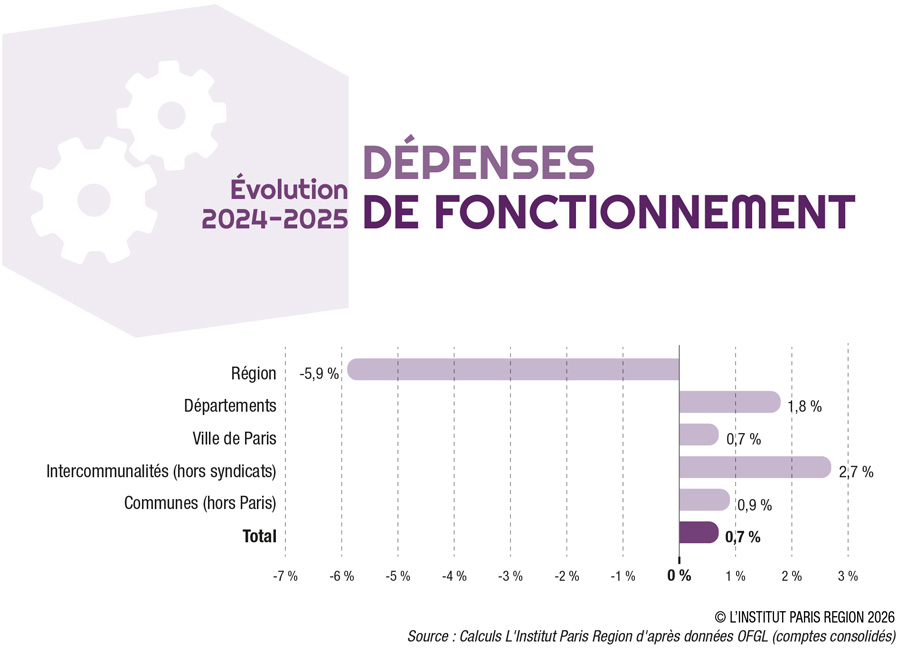
Seules les intercommunalités et les Départements (hors Paris) ont connu des croissances de dépenses supérieures à l’indice des prix à la consommation (respectivement +2,7 % et +1,8 %). Ces structures voient leurs charges particulièrement progresser sur les politiques locales qui pèsent le plus dans leurs budgets respectifs : la santé/action sociale, pour les Conseils départementaux (+188 millions d’euros), et la gestion des déchets, pour les intercommunalités (+46 millions d’euros).
À l’exception notable des Départements (-0,3 %), les collectivités franciliennes voient leurs frais de personnel augmenter de 2 % en moyenne par rapport à 2024. Cette croissance a été particulièrement portée par les intercommunalités, avec une progression de la masse salariale de 5 % en moyenne. Il n’a pas été possible d’isoler les facteurs ayant contribué à cette hausse des charges qui constituent le premier poste de dépenses des collectivités : augmentation des cotisations à la Caisse de retraite des fonctionnaires territoriaux (CRNACL) ? Valorisation des salaires ? Progression des effectifs ?
Signalons enfin qu’une baisse substantielle des dépenses de fonctionnement a été observée pour la Région (-180 millions d’euros par rapport à 2024, soit -5,9 %), corollaire de l’érosion de ses ressources. Sur cette collectivité, cette décrue s’est particulièrement observée sur les dépenses d’intervention (-136 millions d’euros par rapport à 2024), qui correspondent pour l’essentiel aux aides et participations versées aux acteurs publics et privés.
L’analyse des évolutions de dépenses par grands agrégats montre par ailleurs un resserrage budgétaire notable sur les achats et prestations de services et ce, pour toutes les strates, à l’exception des intercommunalités : -88 millions d’euros pour la Région, -53 M€ pour les Départements, -71 M€ pour la Ville de Paris et -25 M€ pour les autres communes.
Ces grands agrégats sur les évolutions de dépenses rendent imparfaitement compte des choix d’allocation budgétaire des différents exécutifs locaux. Pour mieux les identifier, L’Institut Paris Region a compilé l’ensemble des budgets principaux et annexes en ventilant les dépenses à partir des « fonctions » s’appliquant sur leur principale référence comptable (M57) : environnement, transports, santé/action sociale, enseignement… Cette décomposition a été réalisée pour l’ensemble des structures à l’exception des communes de moins de 3 500 habitants, qui ne sont pas soumises à l’obligation de ventiler leurs comptes par nature et par fonction. Cette compilation comporte certaines limites, liées notamment aux modalités de répartition des dépenses par politique, qui peuvent différer entre collectivités. Elle indique toutefois des grandes tendances sur les différentes masses budgétaires mobilisées pour les différentes politiques publiques.
Les visuels ci-dessous présentent les dépenses ventilées par politique et par type de collectivité en 2025. Y sont également identifiées pour chacune de ces entrées les évolutions de dépenses observées entre 2024 et 2025.
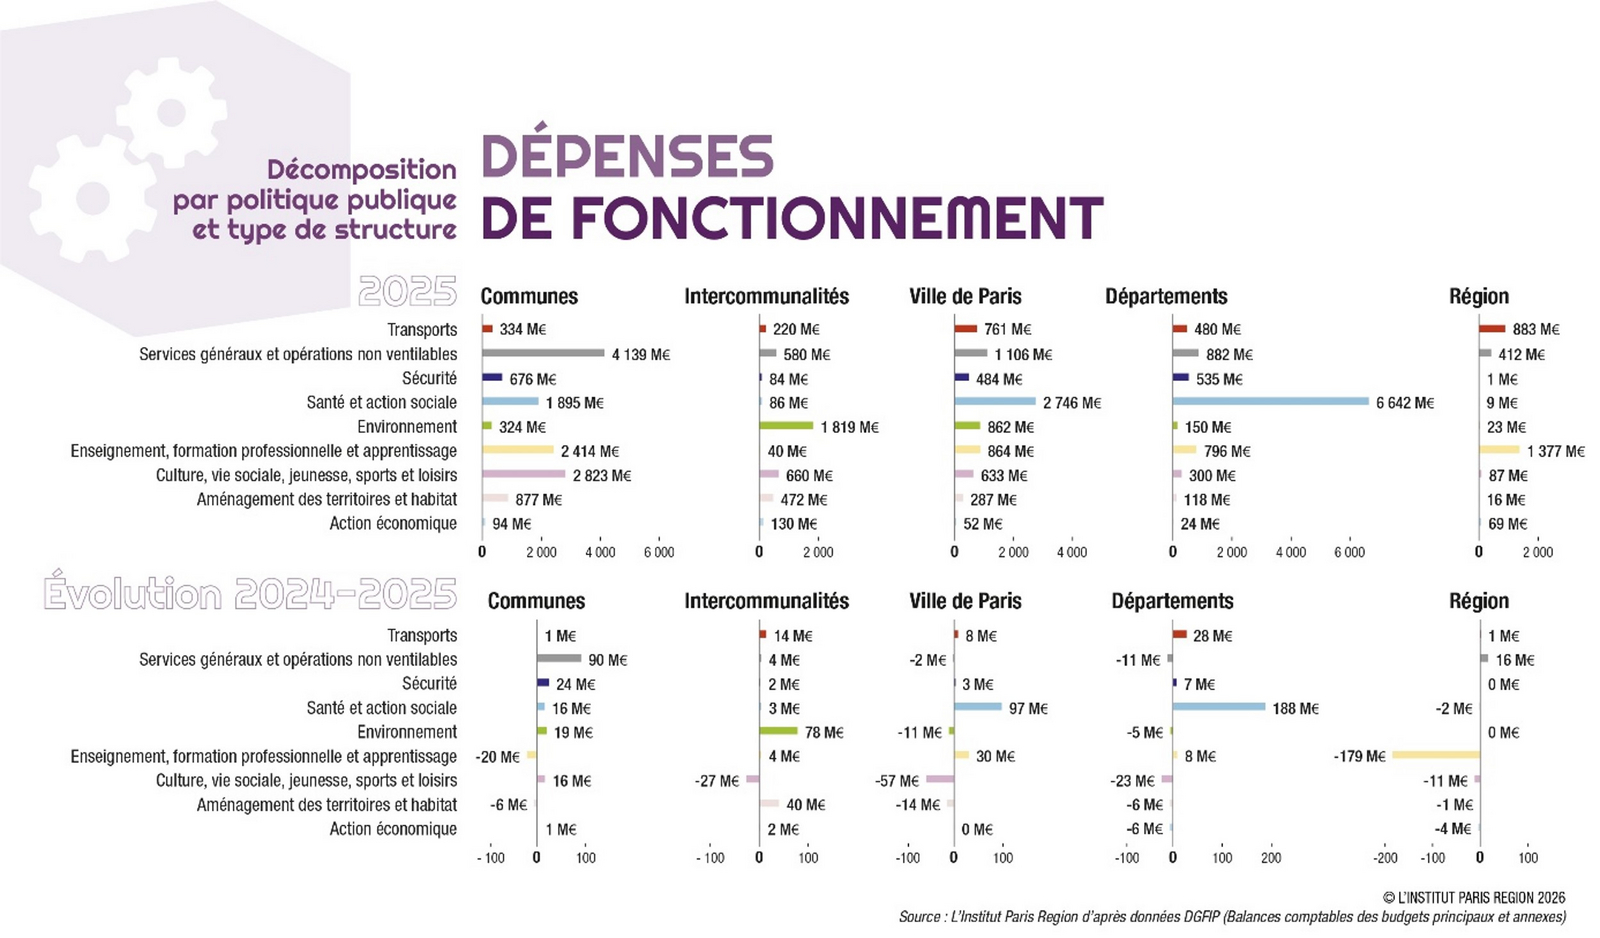
Les actions engagées en matière de santé et action sociale constituent le premier poste de dépenses des collectivités (11,38 milliards d’euros). Celles-ci sont majoritairement portées par les Départements, la Ville de Paris et les communes. Comme indiqué précédemment, elles ont fortement progressé au sein des deux premiers (+97 M€ pour Paris et +188 M€ sur les autres Départements).
Avec environ 5,5 milliards d’euros mobilisés en 2025, la seconde fonction intervenant dans les budgets locaux (hors administration générale) porte sur les politiques ayant trait à l’enseignement et la formation. Les dépenses observées y ont baissé à l’échelle de l’Île-de-France du fait, principalement, de la non-reconduction d’une convention spécifique liant la Région et l’État (Plan régional d’investissement dans les compétences) portant sur la formation professionnelle.
Avec 4,5 milliards de dépenses de fonctionnement, la culture, sports et loisirs constitue également un poste prépondérant des budgets des collectivités. Les montants alloués sur ces politiques ont fortement baissé en 2025 (-102 millions d’euros). Cette évolution est directement imputable à la baisse des moyens alloués aux politiques sportives (-143 millions d’euros), un an après les Jeux Olympiques et Paralympiques de Paris. Des moyens exceptionnels semblent avoir été engagés en 2024, moyens qui n’ont pas été renouvelés dans les mêmes volumes un an plus tard.
Des dépenses d’investissement qui plafonnent malgré une progression de l’épargne
La plus faible progression des dépenses de fonctionnement relativement à celle des ressources conduit à une amélioration substantielle de l’épargne brute* des collectivités franciliennes (6,4 milliards d’euros, +16 % par rapport à 2024). Cette croissance de l’épargne est principalement portée par les Départements (+26 %), la Région (+11%) et la Ville de Paris (+177 %). Après remboursement des emprunts, l’épargne nette s’élève à 3,1 milliards, soit un étiage plus bas que celui observé depuis le début de la décennie (entre 3,4 et 3,7 milliards hors 2020, marquée par le Covid).
Dans ce contexte, les dépenses d’investissement (hors remboursement d’emprunts) – 15 milliards d’euros en 2025 – sont en léger recul (-180 millions d’euros par rapport à 2024). En fin de cycle électoral, le bloc communal hors Paris a maintenu ses investissements à un haut niveau – 7,15 milliards d’euros, soit +6,4 % par rapport à 2024 – à l’inverse des autres échelons territoriaux.
Les Départements, fragilisés ces dernières années par un effet « ciseau » sur leur section de fonctionnement (croissance des dépenses obligatoires, érosion des ressources), ont resserré sévèrement leurs investissements, que ce soit sur leurs dépenses d’administration générale, les transports, l’environnement ou encore le sport et la culture. La baisse de l’investissement observée au Conseil régional (-6,7 %) est uniquement portée par les transports (-222 millions d’euros). Cette réduction est consécutive à la fin d’un cycle d’investissement exceptionnellement élevé, porté par la Région entre 2021 et 2024 sur cette politique. À l’inverse, l’effort effectué sur la fonction « enseignement » progresse (+ 79 M€). Enfin, bien qu’en baisse d’environ 1 %, l’investissement de la Ville de Paris se situe toujours à un haut niveau (1,8 milliard) en comparaison aux valeurs constatées au début de la décennie 2020 (entre 1,4 et 1,7 milliard d’euros).
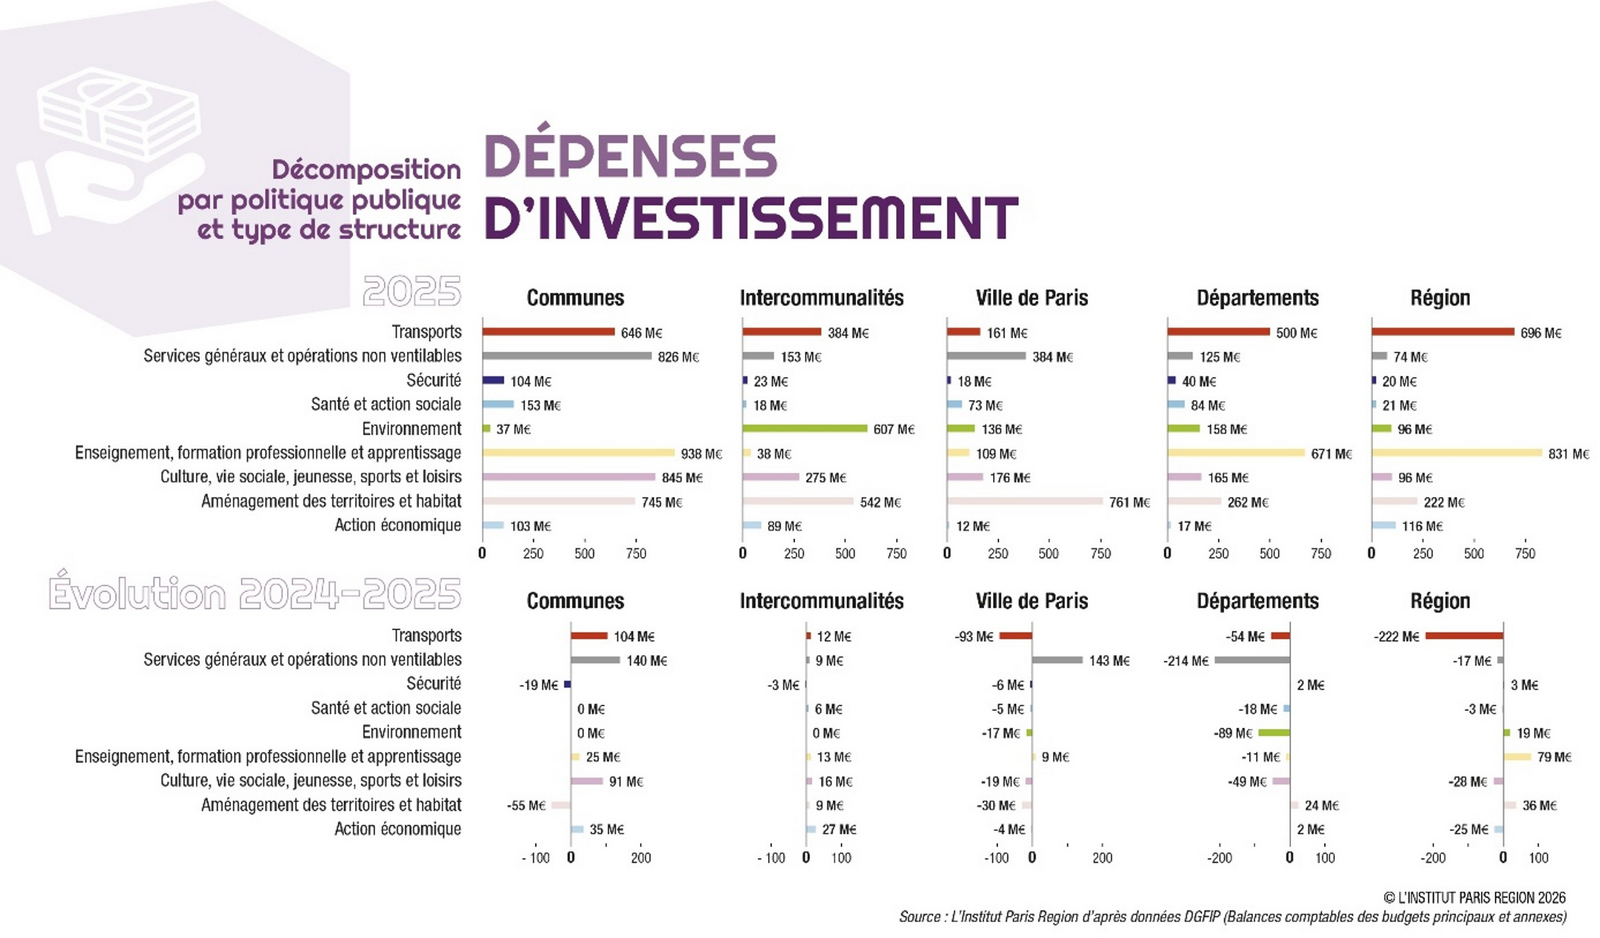
Plus globalement, 60 % des dépenses d’investissement observées sur les collectivités de la région sont concentrées sur trois grandes politiques : transports, enseignement et aménagement.
Signalons toutefois que ces chiffres n’intègrent ni ceux d’Île-de-France Mobilités (3,6 milliards d’euros d’investissement en 2024) ni ceux des syndicats mixtes franciliens, dont la contribution à l’investissement public francilien est significative (1,2 milliard d’euros).
Une amélioration de la situation financière en trompe l’œil ?
Analyser la situation financière des collectivités sur une année et sur l’ensemble de la région comporte de nombreuses limites : diversité des situations locales, cycles d’investissement (et d’endettement) potentiellement différents, natures de dépenses/recettes variant selon les échelons territoriaux et les compétences exercées et, enfin, existence de facteurs exogènes ayant un impact sur les finances publiques, sur lesquels les collectivités n’ont aucune prise (dispositions des Lois de Finances, inflation, conjoncture économique…).
L’Institut Paris Region propose toutefois quelques clés de lecture à travers l’analyse de différents indicateurs sur la période 2019-2025 :
- la capacité à dégager un excédent (ressources totales > dépense totales) ou un besoin de financement (ressources totales < dépenses totales) sans prise en compte des opérations budgétaires portant sur le remboursement des emprunts ou l’octroi de nouveaux prêts ;
- le recours à de nouveaux emprunts pour financer les investissements ;
- l’encours de dette, qui constitue le stock de dette qui n’a pas encore été remboursé ;
- la trésorerie, dont l’origine peut provenir de multiples sources : décalage entre les encaissements (versement des impôts, par exemple) et les décaissements (paiement des prestataires, par exemple), nouveaux emprunts contractés, accumulation d’excédents antérieurs ;
- la capacité de désendettement, qui mesure en combien d’années une collectivité rembourserait sa dette si l’ensemble de son épargne y était mobilisé.
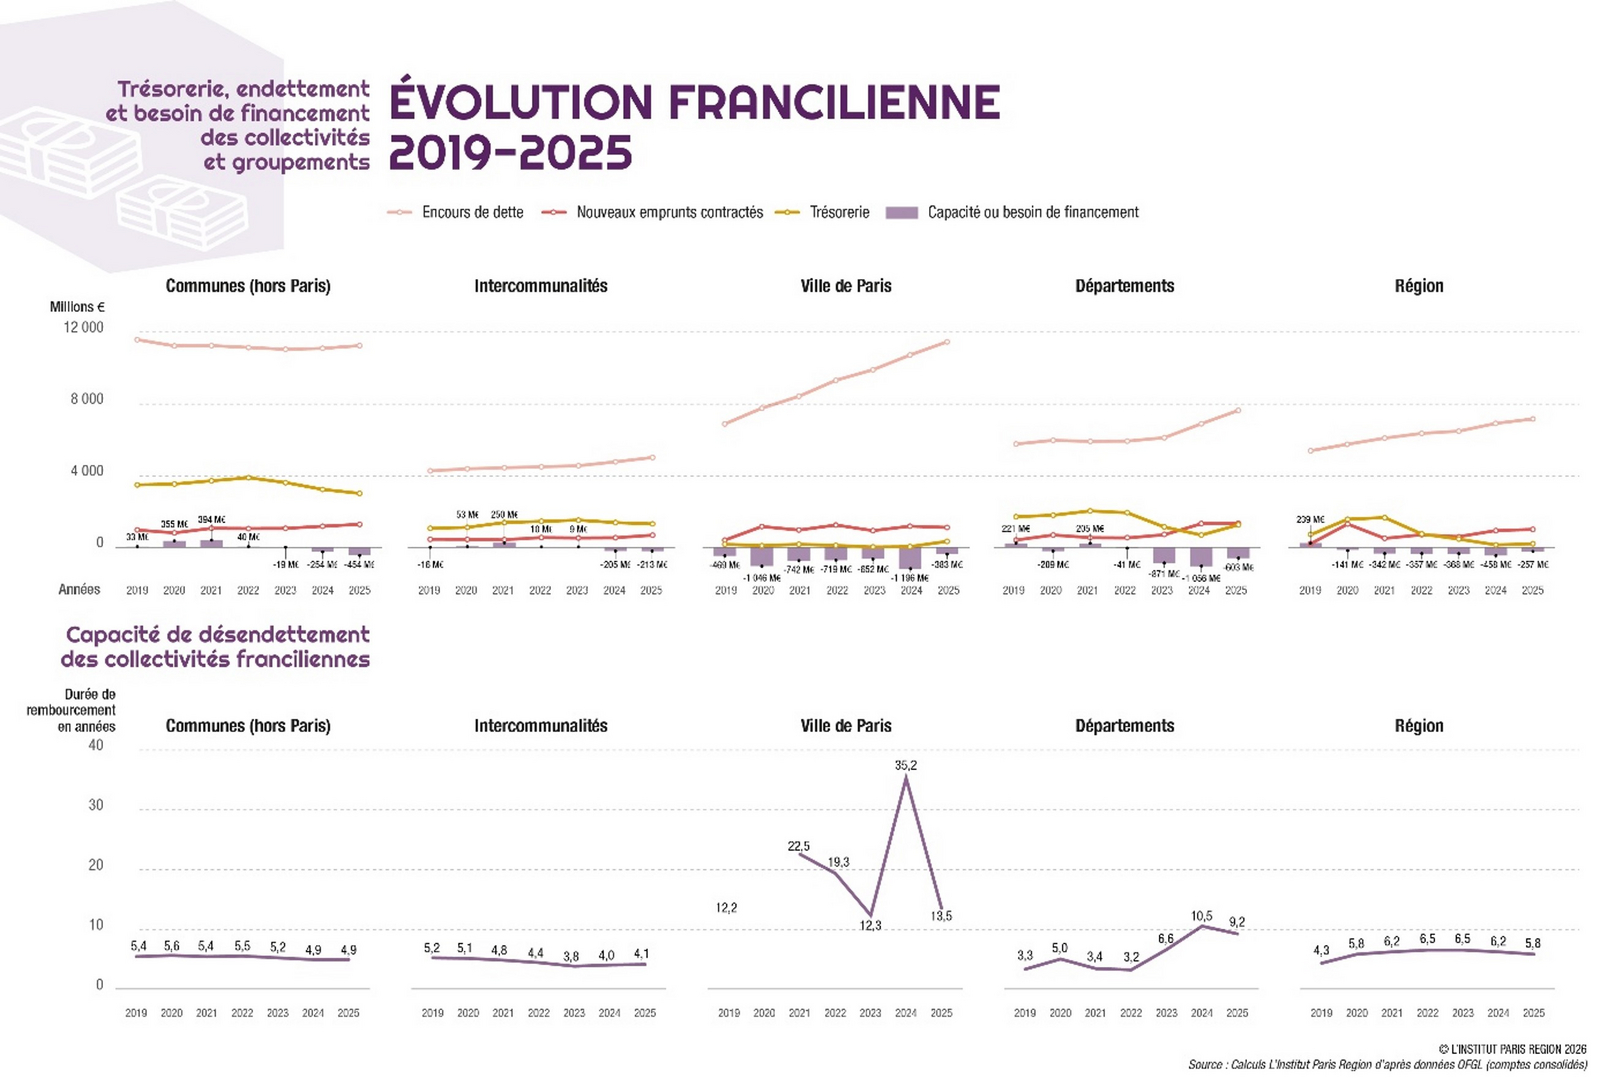
Depuis 2023, tous les échelons territoriaux sont en situation de besoin de financement. Après avoir atteint un point haut à 4,4 milliards d’euros en 2024, ce solde a fortement diminué en 2025 (2,3 milliards), traduction directe des réductions d’investissement opérées par la Région, Paris et les Départements. Pour les communes (hors Paris) et les intercommunalités, la poursuite de l’investissement engagée en 2025 a, au contraire, augmenté ce besoin de financement, besoin qui a été en grande partie financé par la trésorerie disponible des communes, sans croissance notable de la dette. Les communes et les intercommunalités bénéficient par ailleurs en moyenne d’une capacité de désendettement stable et satisfaisante, inférieure à cinq ans.
La Région, les Départements et la Ville de Paris ont vu en revanche leurs stocks de dette respectifs augmenter à un rythme plus important ces dernières années :
- sur les Départements, le recourt récent à l’endettement (+1,5 milliard entre 2023 et 2025) est la traduction d’une moindre possibilité d’autofinancer les investissements à la suite d’une chute drastique de l’épargne (baisse des recettes des DMTO) et ce, malgré une sollicitation importante de leur trésorerie. Après une forte augmentation sur 2023-2024, (jusqu’à 20 ans en 2024 pour les Hauts-de-Seine), la capacité de désendettement des Départements baisse légèrement (9,2 ans, contre 10,5 en 2024), dans un contexte fragile ;
- l’accroissement du stock de la dette de la Région a été plus progressif, avec une augmentation moyenne de 300 millions d’euros par an depuis 2020. Elle est la contrepartie d’un effort plus marqué de l’investissement depuis le début de la décennie 2020 (2,15 milliards d’investissements par an depuis 2020, contre 1,65 milliard sur la période 2012-2019) ;
- enfin, la Ville de Paris est en situation structurelle de besoin de financement depuis 2019, avec des niveaux d’investissement élevés (entre 1,5 et 1,85 milliard sur la période 2021-2025) et un accroissement moyen de la dette de 763 M€ par an en moyenne. Les délais de désendettement observés à Paris ont été plutôt défavorables ces dernières années, consécutivement, notamment, à la chute des recettes de DMTO sur 2023-2024, et à celle de l’épargne brute qui en a découlé (jusqu’à 35 ans en 2024). La restauration de cette dernière en 2025, cumulée à une baisse des investissements (et des emprunts contractés associés), a ramené cet indicateur à 13,5 ans, soit un seuil légèrement supérieur au seuil de vigilance de 12 ans traditionnellement admis.
Si la situation financière des collectivités franciliennes s'est globalement améliorée en 2025, les perspectives demeurent très incertaines. Dans un contexte de fortes tensions sur la dette publique, les collectivités franciliennes seront vraisemblablement appelées à contribuer davantage à l'effort de réduction des déficits à l’issue de la loi de finances 2027.
Cette équation budgétaire intervient alors même qu'elles devront poursuivre des investissements massifs pour adapter les territoires au changement climatique et en atténuer les effets. Les épisodes de chaleur extrême observés au cours de cet été ont rappelé l'ampleur des défis à relever, qu'il s'agisse de l'adaptation des infrastructures, de la rénovation des bâtiments publics, de la gestion de l'eau ou de la préservation des espaces naturels.
* L’épargne brute correspond à la différence entre les recettes et les dépenses de fonctionnement. L’épargne nette exprime l’épargne après remboursement des emprunts : elle correspond au montant d’investissement qui peut être autofinancé sans avoir recours à l’emprunt.
** La capacité de désendettement mesure en combien d’années une collectivité rembourserait sa dette si l’ensemble de son épargne était mobilisé.
Cette page est reliée aux catégories suivantes :
Gouvernance
|
Finances publiques, fiscalité
|
Chronique