Consolider l’offre de logements pour étudiants en Île-de-France, un enjeu régional
En Île-de-France, le nombre d’étudiants a augmenté de 28 % depuis dix ans, contribuant à l’essor des besoins en logements locatifs de petite taille pour accueillir au moins une partie d’entre eux. Les résidences étudiantes participent à la réponse à ces besoins. Malgré un développement très important dans la région, cette offre est de plus en plus orientée vers le secteur privé, inaccessible à de nombreux étudiants, et peine à résorber des déficits territoriaux encore importants.
Face aux grandes difficultés rencontrées par les étudiants pour se loger, l’État a établi une feuille de route 2025-2027 construite sur deux piliers : faciliter l’accès des étudiants à l’offre de logements et continuer de développer l’offre, notamment celle à caractère social. En se dotant d’objectifs de production ambitieux dans le Schéma régional de l’habitat et de l’hébergement (4 800 logements sociaux par an sur la période 2024-2030) ainsi que d’un plan d’action régional mis à jour, le niveau de production a atteint, après plusieurs années atones, un record historique en 2025 à 5 900 logements sociaux étudiants agrées et a mobilisé 17 millions d’euros de subvention de l’État et 10 millions d’euros de la Région Île-de-France.
La Banque des Territoires et ses filiales spécialisées soutiennent également cet effort depuis le printemps 2025 à travers le programme « Agir pour le logement étudiant » (AGiLE). En parallèle, depuis fin 2024, neuf collectivités franciliennes ont vu leur projet d’Observatoire territorial du logement étudiant (OTLE) labellisé par la Fédération nationale des agences d’urbanisme et l’Association des villes universitaires de France, avec l’objectif d’outiller leurs politiques dans ce domaine. Afin de mesurer les progrès accomplis au cours des dernières années, un état des lieux de l’offre existante en résidence étudiante a été mené en 2025 dans le cadre d’une convention avec la Direction régionale et interdépartementale de l’hébergement et du logement (DRIHL). Ce recensement est complété par une analyse des offres de logement alternatives, dans un contexte de forte progression du nombre d’étudiants.
ENVIRON 128 000 PLACES DÉDIÉES AUX ÉTUDIANTS EN ÎLE-DE-FRANCE
En octobre 2025, on estime à environ 128 000 le nombre de places en résidences étudiantes au sein de la région1, réparties dans près de 760 résidences identifiées. Une partie de ces places (11 700) sont dédiées principalement à des écoles. Parmi elles, 67 % sont louées à un tarif social. L’université Paris Dauphine-PSL est la seule université francilienne à disposer de deux résidences dédiées en tout ou partie à ses étudiants, à Saint-Ouen-sur-Seine et à Nanterre, financées par sa fondation. Les trois Crous franciliens gèrent près de 25 000 places, et 39 000 autres places sont proposées par d’autres gestionnaires, avec un niveau de redevance encadré réglementairement, représentant au total 64 000 places sociales. La Cité internationale universitaire de Paris compte 7 300 places, presque toutes localisées au sud de Paris sur son campus historique. Enfin, plus de 43 500 places relèvent du secteur privé, en résidences, principalement, ou en foyers.
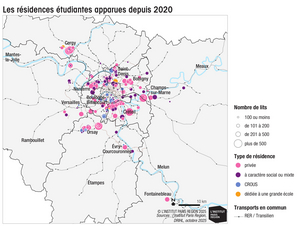
Paris rassemble environ 27 300 places en résidences étudiantes, et les départements de petite couronne autour de 20 000 chacun. Parmi les départements de grande couronne, l’Essonne, avec notamment l’aménagement du campus de Paris-Saclay, ressort de loin comme le mieux pourvu, avec des capacités équivalentes à celles des départements de petite couronne. La composition de ce parc de résidences dédiées diffère sensiblement selon les territoires. Paris se caractérise par une forte représentation du Crous, partenaire historique de la Ville de Paris dans sa politique de soutien à la production de résidences sociales, et par la présence de la Cité internationale universitaire, qui rassemble à elle seule plus d’un quart des capacités d’accueil. Les Hauts-de-Seine et, dans une moindre mesure, l’Essonne proposent un grand nombre de places en résidences privées, plus coûteuses pour les étudiants. Les opérateurs privés sont également bien implantés en Seine-Saint-Denis et dans le Val-de-Marne, mais l’offre de logements conventionnés y est aussi bien représentée. Enfin, l’Essonne compte le plus grand nombre de places réservées aux étudiants des écoles (plus de 5 200).
UN DÉFICIT PERSISTANT DE LOGEMENTS SOCIAUX ÉTUDIANTS
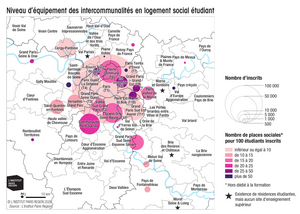
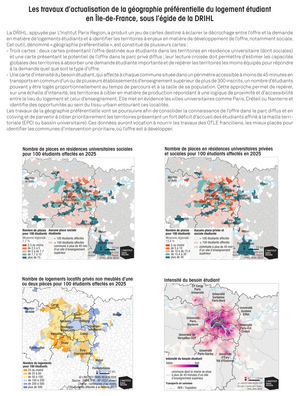
Près de 830 000 étudiants étaient inscrits dans un établissement d’enseignement supérieur francilien durant l’année universitaire 2024-2025. Rapporté à cette population, le nombre de places en résidences étudiantes s’élève, en 2025, à un peu plus de 15 % ; un ratio supérieur de 1 point à celui estimé à l’échelle de la France entière. Si l’on s’en tient à l’offre de résidences sociales non dédiées, le même ratio s’établit en Île-de-France à 7,7 places pour 100 étudiants inscrits, contre 8,3 à l’échelle nationale. Ces moyennes sont fortement tirées vers le bas par Paris, où l’on recense seulement 6,8 places pour 100 inscrits sur le territoire, dont 3,2 places sociales. Dans les autres départements d’Île-de-France, elles varient de 17,5 dans les Yvelines à 33,4 en Essonne et 32 en Seine-Saint-Denis pour l’ensemble des résidences étudiantes, et de 7,9 dans les Hauts-de-Seine à 18 en Seine-Saint-Denis pour les résidences sociales.
Le rapport entre le nombre de places disponibles et le nombre d’inscrits à l’échelle des intercommunalités fait ressortir les grands sites universitaires les moins équipés en logements pour étudiants : outre Paris, Grand Paris Sud Est Avenir autour de l’université de Créteil, Paris Ouest la Défense autour de celle de Nanterre, et Saint-Quentin-en-Yvelines. Les intercommunalités les mieux dotées en résidences étudiantes au regard du nombre d’inscrits n’accueillent qu’un nombre limité d’étudiants, comme Saint-Germain Boucle de Seine ou Val d’Europe, à l’exception notable de Paris-Saclay. Un déficit important en logements sociaux étudiants caractérise également les territoires de Versailles Grand Parc et de Grand Paris Seine Ouest, à l’ouest de la capitale. Ce déficit est néanmoins à relativiser au regard de l’offre que les étudiants peuvent trouver localement dans le parc privé diffus. Dans certains territoires, comme Paris-Saclay ou Marne-la-Vallée, l’offre de petites surfaces locatives est essentiellement constituée de résidences dédiées qui compensent le faible nombre de petits logements locatifs privés.
UNE FORTE PROGRESSION DES PLACES AU COURS DES SIX DERNIÈRES ANNÉES
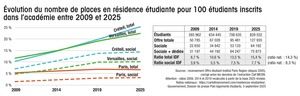
Malgré la forte croissance du nombre d’étudiants en Île-de-France entre 2019 et 2025 (+17 %), le nombre de places en résidences étudiantes pour 100 inscrits a augmenté de deux points sur la période, passant de 13,5 à 15,4. Le ratio est resté relativement stable pour les résidences sociales (+0,2 point). En effet, près de 32 500 nouvelles places ont été livrées durant la période, soit une progression de 34 % du stock disponible, deux fois supérieure à celle du nombre d’inscrits. Les capacités en résidences privées ont presque doublé au cours de la période (+87 %). Le nombre de places gérées par un Crous s’est accru de 14 %, et celui des autres gestionnaires de logements sociaux étudiants de 27 % ; un rythme plus soutenu que la démographie étudiante. C’est dans le Val-d’Oise et en Seine-Saint-Denis que les capacités d’accueil en résidences étudiantes ont augmenté le plus (+58 % dans les deux départements). Le développement est également supérieur à la moyenne régionale dans les Hauts-de-Seine (+47 %) et le Val-de-Marne (+42 %).
Le développement important des résidences étudiantes privées s’accompagne d’une diversification des produits proposés. En particulier, le secteur des résidences en « coliving » émerge depuis quelques années2, avec un poids estimé par le cabinet CBRE à 21 000 lits en France en 2025, dont la moitié situés en Île-de-France. D’après ce cabinet, les volumes investis en résidences coliving ont été aussi importants que ceux investis en résidences pour étudiants en France au cours de la période 2021-2024. La frontière est néanmoins ténue avec les autres offres de résidences privées administrées par un gestionnaire unique. Leur public est potentiellement plus diversifié (étudiants, jeunes actifs et visiteurs occasionnels), et les espaces collectifs plus généreux que dans les résidences étudiantes, à l’inverse des espaces privatifs.
L’augmentation des capacités d’accueil en résidences étudiantes est également marquée par une diversification de leurs modes de production. Le secteur a notamment profité, depuis plusieurs années, du taux de vacance élevé du parc immobilier de bureaux dans la région, touchant durablement les actifs les plus anciens. Des résidences hôtelières vieillissantes, des bâtiments publics et d’autres locaux d’activités diverses sont également concernés. Au cours de la période 2015-2024, on estime à 540 le nombre de logements en résidence étudiante produits chaque année dans la région par reconversion de bureaux vacants3.
Un appel à manifestation d’intérêt en faveur de la transformation de bureaux en logements, lancé par la Préfecture de région en avril 2025, a ainsi permis de sélectionner 61 dossiers lauréats. Parmi eux, quinze sont des résidences universitaires, dont huit à vocation sociale, cumulant un potentiel de 3 700 logements étudiants, dont 2 000 sociaux. Une densification des résidences existantes est aussi à l’œuvre, notamment par les Crous, après l’étude réalisée en 2024 pour le Centre national des œuvres universitaires et scolaires dans l’objectif d’identifier le potentiel constructible résiduel de son parc immobilier.
DES SEGMENTS DE PARC COMPLÉMENTAIRES AUX RÉSIDENCES ÉTUDIANTES
Plusieurs autres structures d’accueil sont au moins partiellement accessibles aux étudiants. On estime ainsi à environ 6 700 les capacités offertes dans les internats de lycées, principalement au profit des étudiants des classes préparatoires aux grandes écoles et, dans une moindre mesure, des sections de techniciens supérieurs, réparties dans une soixantaine de lycées, la plupart publics. Deux départements concentrent le plus grand nombre de places d’internat : Paris (30 %) et les Yvelines (28 %), loin devant la Seine-et-Marne (18 %) et les autres départements franciliens.
Près d’une centaine de foyers confessionnels proposent également environ 3 500 places, principalement destinées à des étudiants. Beaucoup d’entre eux (32) accueillent moins de 10 personnes au total, et seulement 26 présentent des capacités supérieures à 50 places, le plus important étant la résidence internationale d’étudiants Jean-Paul II, à Arcueil (200 places). La très grande majorité de ces places sont situées à Paris (87 %).
Enfin, une partie des capacités d’accueil en résidences pour jeunes actifs bénéficient aux étudiants et apprentis de l’enseignement supérieur. Les foyers de jeunes travailleurs et les résidences sociales pour jeunes actifs peuvent en effet héberger des étudiants en proportion minoritaire, la pratique étant limitée à 20 à 30 % des occupants. Ils hébergent également de nombreux apprentis. Habitat Jeunes Île-de-France, qui fédère environ 60 % des capacités d’accueil des opérateurs, estime respectivement à 9 % et 31 % la proportion d’étudiants et d’apprentis (sans distinction de niveau d’études) logés dans ses structures en 2024. Un peu plus de 25 000 places pour jeunes actifs étant proposées dans la région en 2025, on peut estimer entre 7 500 et 10 000 celles qui accueillent des jeunes inscrits dans des études supérieures. Les capacités d’accueil dans ces résidences ont augmenté de 11 % depuis 2019, à un rythme beaucoup moins soutenu que celui des résidences pour étudiants. Elles sont moins concentrées en cœur d’agglomération : Paris regroupe un peu moins de 30 % des places, les départements de petite couronne 32 % et ceux de grande couronne 39 %.
LE PARC LOCATIF PRIVÉ, UN RÔLE ESSENTIEL, MAIS MENACÉ, DANS L’ACCÈS À UN LOGEMENT AUTONOME
La part des étudiants ayant quitté le domicile familial pour poursuivre des études en Île-de-France est plus faible que sur le reste du territoire français. L’enquête « Conditions de vie des étudiants » menée par l’Observatoire de la vie étudiante (OVE) l’évaluait à 52 % en 2023, une proportion très inférieure à la moyenne nationale (67 %). Les estimations réalisées à partir du recensement de la population de 2022 aboutissent à une proportion moins importante mais encore conséquente d’étudiants en situation de décohabitation : 38 %4. En se fondant sur ces deux résultats, on peut estimer entre 313 000 et 430 000 le besoin en logements pour les 824 300 étudiants inscrits dans la région durant l’année 2024-2025. L’addition des places disponibles en résidences étudiantes, internats, foyers confessionnels et résidences pour jeunes actifs (au regard de leur occupation supposée), soit 148 000 places environ, ne permet donc de satisfaire que moins de la moitié des besoins.
L’enquête « Conditions de vie des étudiants » évalue à 5 % la part des étudiants bénéficiant de logements dont eux-mêmes ou un membre de leur famille sont propriétaires. Au sein du parc social, traditionnellement constitué de grands logements familiaux, les délais d’attribution sont inadaptés aux besoins des étudiants. La majorité des étudiants décohabitants sont alors contraints de se tourner vers le marché locatif privé diffus, toujours plus sélectif et plus cher, dans un contexte de recomposition, et parfois de concurrence pour d’autres usages.
On comptait ainsi au moins 134 445 annonces de logements proposés en location saisonnière en Île-de-France en mai 2024 (+40 % par rapport à novembre 2023), dont près de 90 % concernaient des logements entiers et plus de 62 % des logements loués plus de 120 jours par an, traduisant la professionnalisation du secteur et la progression de l’usage permanent de ces logements à titre de location saisonnière. Dans la capitale, l’offre locative privée a ainsi perdu plus de 16 000 logements entre 2006 et 2022, tandis que le parc, à l’inverse, progressait fortement dans le reste de la région. Seuls les studios échappent à ce recul et continuent de progresser à Paris (près de 7 500 studios en plus), comme dans le reste de la région (+85 000 studios locatifs environ sur la même période), sous l’effet de la progression de l’offre louée meublée, dont les deux tiers semblent imputables au développement de résidences étudiantes5.
La part des résidences principales louées meublées a ainsi plus que doublé dans la région en 16 ans, pour atteindre 350 000 logements en 2022. Concentrée dans les marchés centraux, cette forme de location est proposée à des niveaux de loyer plus élevés et pour des durées d’occupation moins pérennes. Environ 42 % des studios mis en location sont proposés meublés en 2022, contre 24 % en 2006. Les studios meublés représentent désormais près de 13 % de l’offre locative privée en Île-de-France, contre moins de 7 % 16 ans plus tôt.
Sous l’effet de ces évolutions, le loyer mensuel moyen dans l’agglomération parisienne augmente régulièrement et frôle, en 2025, les 20 €/m2 (19,8 €/m2), soit 2 €/m2 de plus que dix ans plus tôt (17,8 €/m2). Les étudiants sont d’autant plus impactés par cette augmentation qu’ils sont généralement confrontés aux loyers les plus élevés du marché. Ils pâtissent à la fois de leur sur-mobilité (les emménagés récents payant 21,4 €/m2, contre 17,3 €/m2 pour ceux qui ont emménagés depuis plus de dix ans) et des niveaux de loyer supérieurs caractérisant les petites surfaces (25,2 €/m2 pour un T1, contre 17,4 €/m2 pour un T4 dans l’agglomération parisienne). Si des mesures d’encadrement des loyers sont venues écrêter les loyers excessifs, elles demeurent inégalement appliquées (31 % d’annonces non conformes à Paris en 2025, 38 % à Est Ensemble ou 59 % à Plaine Commune ; et le dépassement des loyers non conformes repart à la hausse)6. Pour se loger à proximité des polarités urbaines et académiques, de nombreux étudiants se tournent alors vers des solutions « plus économiques » en début de parcours résidentiel et professionnel, notamment vers des formes de colocation plus ou moins subies. Selon le site LocService7, la colocation dans le parc ordinaire permettrait en effet de réduire de 15 % en moyenne le coût du loyer par rapport à la location d’un studio indépendant en France.
Dans ce contexte de raréfaction de l’offre locative la plus centrale, les étudiants sont aussi confrontés à la concurrence d’autres publics, qui, faute de pouvoir louer plus grand et d’accéder au logement social ou à la propriété, demeurent aujourd’hui plus longtemps dans les petites surfaces locatives ou en colocation que par le passé. Dans les studios en location privée, vide ou meublée, la part des étudiants a plutôt augmenté entre 2012 et 2022 dans la région, passant de 21 à 23 %, y compris à Paris (27 % en 2022). Le Val-d’Oise est le seul département où cette proportion a légèrement baissé. Les étudiants représentent, en 2022, 11 % des locataires des logements privés de deux pièces ; une part restée stable sur la période.
UNE PRESSION TRÈS FORTE DE LA DEMANDE POUR DES LOGEMENTS ÉTUDIANTS ABORDABLES
L’offre de résidences destinées à loger les étudiants franciliens continue de progresser fortement, tout en se diffusant au sein de l’espace régional et en venant progressivement renforcer la réponse aux besoins des inscrits dans les sites d’enseignement de petite et grande couronne. À l’inverse, dans l’hypercentre de l’agglomération, où elle était traditionnellement très concentrée, elle progresse beaucoup plus lentement.
La production récente de résidences est, de plus, en grande partie portée par des acteurs privés, dont le poids repart à la hausse, proposant des niveaux de redevances et des taux d’effort difficiles à supporter par une part croissante d’étudiants. Cette offre s’inscrit en effet dans le même processus de renchérissement que celui qui se joue dans l’offre locative diffuse, de plus en plus chère et fermée aux étudiants modestes malgré la multiplication de mesures visant à la réguler (régulation des locations saisonnières, veille et prévention de la division de logements à risque via les permis de louer ou de diviser…).
Cette sélectivité de l’offre privée remet en avant l’impératif de soutenir la production de places dédiées à tarif social et abordable, ainsi que les mécanismes d’incitation et de solvabilisation de la location étudiante dans le parc diffus. En effet, si la région a rattrapé son retard en nombre de places en résidences pour 100 étudiants, dépassant désormais la moyenne nationale, elle n’a toujours pas comblé son déficit important en résidences sociales, dont l’accessibilité et la disponibilité demeurent une condition centrale d’accès aux études pour les jeunes issus d’autres régions ou des territoires périphériques franciliens.■
1. Grâce aux travaux de recensement menés récemment, la quasi-exhaustivité de l’offre de résidences étudiantes, en secteur privé comme social, est identifiée en Île-de-France. Cette offre a été localisée et est en libre accès sur le portail Datadrihl.
2. Emmanuel Trouillard, « L’essor du coliving pour les jeunes franciliens : idéal communautaire ou symptôme de la crise du logement ? », Note rapide, n° 1 024, L’Institut Paris Region, janvier 2025.
3. Source : Sitadel, traitements L’Institut Paris Region.
4. L’enquête 2023 de l’OVE couvre 81 % de la population étudiante en France. Les écoles artistiques, paramédicales et de spécialités diverses, les organismes privés de formation au brevet de technicien supérieur et les écoles de management non reconnues par l’État en sont exclus. De son côté, l’Insee recense au domicile de leurs parents les étudiants mineurs et ne prend pas en compte les étudiants étrangers installés en France pour un séjour de moins d’un an. Ces différences peuvent expliquer une partie des écarts observés entre les deux sources.
5. À noter : les produits spécifiques étudiants sont classés par le recensement comme des logements locatifs privés ordinaires. On estime à 74 000 le nombre de logements en résidences étudiantes livrés entre 2006 et 2021.
6. 5e baromètre de l’encadrement, septembre 2025, Fondation pour le logement des défavorisés.
7. « Des loyers qui grimpent, surtout en Île-de-France », Observatoire LocService de la colocation 2024.
LE COLIVING : UN PRODUIT EN EXPANSION
Certaines résidences en coliving proposent à la fois des chambres en logements partagés et des logements autonomes. La plupart sont détenues en monopropriété, avec un format variant d’une dizaine de places seulement à plusieurs centaines dans les méga-résidences Ecla du groupe Uxco à Palaiseau, Noisy-le-Grand et Villejuif. La localisation de ces résidences à proximité de grands sites d’enseignement supérieur marque bien l’intérêt des investisseurs pour la clientèle étudiante, dans un contexte de faible rentabilité de l’investissement locatif classique (du fait, notamment, des prix immobiliers élevés) et de crise du bureau qui ont poussé les capitaux à se réorienter. Ce produit a permis le développement rapide d’une nouvelle offre orientée vers les jeunes, mais au prix de loyers significativement plus élevés que dans le parc ordinaire.
Voir aussi
Cette étude est reliée aux catégories suivantes :
Éducation et formation |
Habitat et logement