Data centers : l’attractivité de l’Île-de-France au défi de ses capacités énergétiques
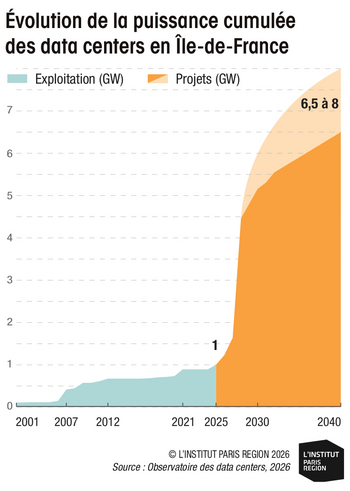
Le nombre de data centers implantés en Île-de-France a fortement augmenté, passant d’une dizaine à plus de 150 en 20 ans. Récemment, les projets d’installation ou d’extension de ces nœuds de l’infrastructure numérique mondiale se sont multipliés. En plus de la généralisation des usages numériques, le développement récent de l’intelligence artificielle a considérablement amplifié cette dynamique. S’agrandissant pour répondre à de nouveaux usages et à l’accroissement de la demande, les nouveaux data centers requièrent davantage d’électricité pour fonctionner en continu et permettre à tout un chacun d’accéder aux services en ligne. Si le raccordement à des points du réseau électrique délivrant de grandes puissances est un enjeu clé pour ces nouvelles installations, c’est bien l’ensemble du système énergétique francilien qui est concerné par leur implantation.
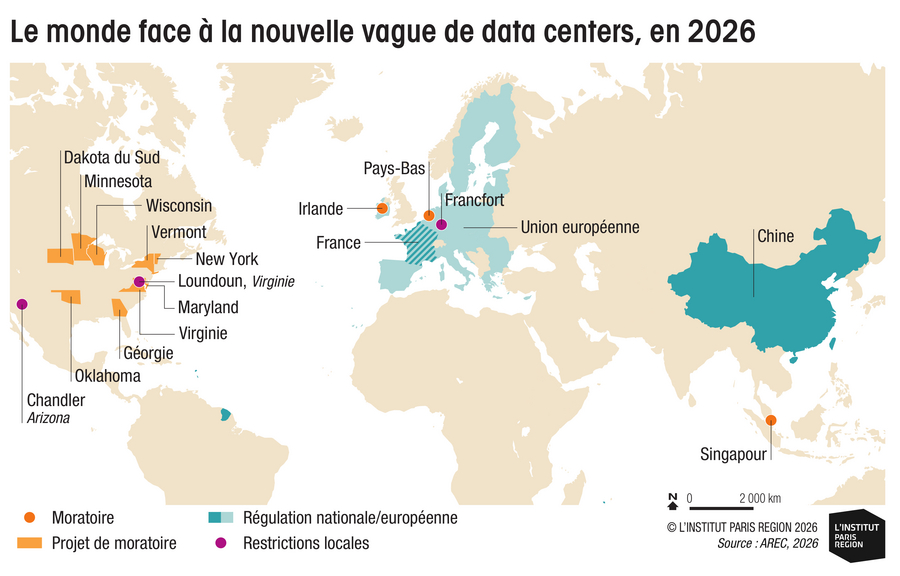
À l’international, certaines régions voient leur réseau électrique mis à rude épreuve par une consommation toujours plus importante des data centers. Cette pression s’exerce à deux niveaux : sur les capacités de production, insuffisantes face à ces nouvelles consommations ; sur le réseau, dont les installations peinent à transporter ces quantités d’électricité. La compétition à laquelle se livrent les acteurs de l’intelligence artificielle (IA) pour dominer ce marché accentue ce phénomène. Faute d’électricité suffisante, capable d’alimenter les data centers classiques et ceux consacrés aux IA, certains acteurs investissent des montants considérables afin d’ajouter de nouvelles capacités de production électrique pour leurs nouveaux sites. Aux États-Unis, des centrales nucléaires sont même en cours de redémarrage, à la demande de géants comme Microsoft, Amazon et Google. Dans d’autres cas, le boom des data centers amène la centrale de production d’électricité « sur site » : en Irlande (Meta) ou au Texas (XAi), les turbines à gaz, génératrices d’émissions de gaz à effet de serre et de polluants atmosphériques, sont directement juxtaposées aux data centers pour produire de l’électricité. Dans certains territoires, la situation est devenue tellement critique que des moratoires limitant ou interdisant l’installation de nouveaux data centers ont été adoptés par les autorités locales.
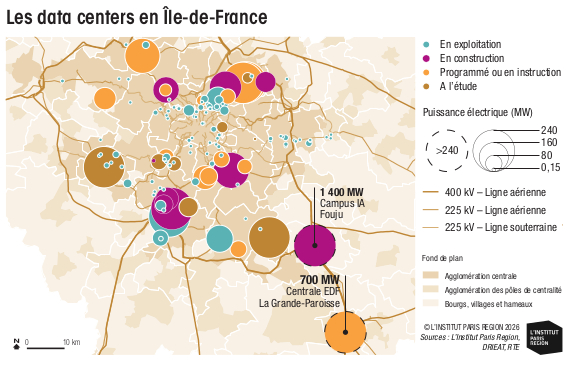
Déjà épicentre de l’implantation des data centers en France, l’Île-de-France se prépare à accueillir une nouvelle vague d’une tout autre échelle dans les prochaines années. Les échos de la situation internationale, ainsi que le nombre de projets annoncés et leurs puissances sans commune mesure avec l’existant, rappellent que de nombreux défis se posent à la région.
L’ÎLE-DE-FRANCE, UN TERRAIN PROPICE AU DÉVELOPPEMENT DES DATA CENTERS
Au cœur des échanges économiques européens et internationaux, la région Île-de-France constitue un terrain idéal pour l’implantation des data centers. En se positionnant sur le territoire, les opérateurs profitent d’un temps de latence très bref, de l’ordre de la milliseconde, auprès de la place financière et économique de Paris. Avec ses « dorsales Internet », la région est aussi reliée au reste du pays et du monde. L’Île-de-France jouit aussi d’une alimentation stable en électricité, dont la qualité physique est appréciée par les opérateurs de data centers1. Les risques de surtensions, de changements de fréquence ou de blackouts locaux sont infimes, ce qui représente un avantage fondamental pour les data centers, opérant 24/7. La qualité de l’infrastructure électrique passe par un maillage redondant avec deux couronnes à très haute tension (400 et 225 kV) entourant l’Île-de-France. Ces couronnes s’accompagnent d’une multitude de postes électriques aux différentes plages de tension et également répartis sur l’ensemble du territoire régional. De cet environnement technique favorable résulte la présence de la majorité des data centers du territoire national dans la région, pour près de 64 % de la puissance installée2.
En France, la production d’électricité est à 95 % décarbonée ou bas carbone, c’est-à-dire n’émettant pas ou peu de dioxyde de carbone (CO2). La disponibilité de cette électricité, dont la production est actuellement excédentaire, attire les opérateurs de data centers, qui cherchent à se décarboner. L’équilibre du système électrique répond à une logique nationale : l’approvisionnement francilien repose principalement sur les régions limitrophes, la production d’électricité renouvelable et locale ne couvrant que 2,3 % des besoins régionaux.
Pour se décarboner, les opérateurs vont souvent plus loin dans la qualité de leur approvisionnement électrique, avec du 100 % renouvelable ou du 100 % nucléaire bas carbone. Des acteurs ont, par exemple, déjà souscrit des contrats d’allocation de production nucléaire (CAPN), comme DATA4 avec EDF. L’essentiel de cette stratégie repose sur les contrats d’achat de long terme type PPA (Power Purchase Agreement). Ces contrats d’achat d’électricité de gré à gré, d’une durée de 15 à 20 ans, assurent un approvisionnement électrique auprès d’un producteur d’énergie renouvelable. En sécurisant des revenus aux producteurs, ces contrats participent au développement des parcs de production en France et en Europe. Les grands opérateurs de data centers présents en Île-de-France y ont tous recours, pour une dizaine de PPA et des centaines de GWh souscrits. Les data centers produisent aussi marginalement de l’énergie renouvelable, avec des solutions sur site. L’une de ces solutions repose sur les ombrières solaires, les surfaces de toiture des bâtiments étant déjà utilisées pour les besoins de refroidissement. Cette action reste toutefois anecdotique en termes de couverture des consommations des data centers, de l’ordre de 1 %.
UNE DEMANDE ÉLECTRIQUE CROISSANTE ET À LA MESURE IMPARFAITE
La consommation d’énergie électrique des data centers est actuellement intégrée dans le secteur tertiaire de l’inventaire des consommations d’énergie produit par Airparif, et relayé par le Réseau d’observation statistique de l’énergie et des émissions de gaz à effet de serre en Île-de-France (ROSE). Des informations plus précises manquent néanmoins pour affiner davantage la part des consommations électriques dues aux data centers. Airparif, avec l’AREC et l’appui des membres du ROSE, travaille à améliorer à la fois la précision et la spatialisation des consommations d’énergie des data centers en Île-de-France. La consommation d’électricité des data centers est estimée au total à 1,7 TWh en 2022 en Île-de-France, soit 3 % de la consommation électrique régionale. Elle a plus que triplé depuis 2010. En outre, les data centers consomment aussi épisodiquement du carburant pour alimenter leurs groupes électrogènes de secours, lors de tests. Cette consommation de fioul et de diesel par les data centers représente une quantité d’énergie bien plus faible que leur consommation d’électricité (5 GWh en 2022 en Île-de-France), mais la combustion engendre des émissions locales de polluants et de gaz à effet de serre. Les évaluations prospectives de l’augmentation des consommations des data centers sur la région sont délicates à estimer de manière précise, la durée de montée en charge réelle des data centers qui s’installent sur le territoire étant variable. Les consommations d’électricité sont estimées, à ce jour, à 4,5 TWh en 2030 et à 8,2 TWh environ en 2035. Les consommations électriques des data centers proviennent principalement, pour 60 %, des baies informatiques (racks en anglais, les étagères dans lesquelles se trouvent les composants informatiques nécessaires au fonctionnement des data centers), le reste de l’électricité étant consacré au refroidissement et, dans une moindre mesure, à l’éclairage, à la ventilation et aux autres installations des bâtiments. Les data centers historiques, de petite et moyenne taille, servent au stockage de données d’entreprises et aux télécommunications ; leur puissance se chiffre en mégawatts. Sont ensuite apparus les data centers de colocation : de vastes entrepôts où les opérateurs louent de la surface à des entreprises y installant leurs baies (de 10 à 40 kW, selon les usages). La diversité des baies sur un même site complique l’estimation des consommations à partir de sa seule surface. Ce modèle domine aujourd’hui le marché français et concentre l’essentiel des projets franciliens. L’explosion d’Internet a ensuite donné naissance aux hyperscales (hyper-évolutifs et à très grande échelle) pour les offres de stockage de données en cloud : ces sites dépassent 1 000 à 25 000 m² selon les classifications et appellent au moins 20 MW. Si les immenses data centers des GAFAM sont absents de France pour l’instant, ces derniers sont souvent à l’origine de l’architecture des nouveaux sites et de l’agrandissement des colocations existantes. Plus récemment, la filière des supercalculateurs (HPC, High Performance Computing) a accueilli en son sein les infrastructures dédiées à l’IA. Les baies de ces sites dépassent 100 kW, l’entraînement et l’exploitation des modèles d’IA étant particulièrement énergivores. Sur tous les segments, la densité énergétique des baies progresse : pour une même surface, les data centers sont de plus en plus puissants. L’IA accélère cette tendance : une baie dédiée à cet usage pourrait atteindre le mégawatt en 2030, soit autant qu’un data center du début des années 2000.
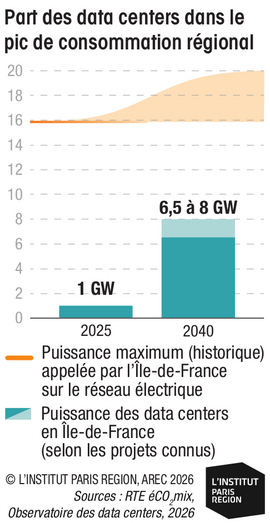
Avec l’augmentation de la densité énergétique des baies informatiques, la puissance des data centers augmente mécaniquement : en 2040, elle pourrait atteindre au minium 6,5 GW et jusqu’à 8 GW (en fonction du taux de réalisation des projets), l’équivalent de sept à huit réacteurs nucléaires. Ce scénario plancher ne retient que les nouveaux projets et non la densification des sites actuels ; ce phénomène porterait le total nettement au-delà. Acheminer cette quantité croissante d’énergie pose un véritable enjeu de dimensionnement pour le réseau électrique. D’autant que la puissance contractualisée par les opérateurs auprès des fournisseurs est souvent bien inférieure à celle du raccordement. En moyenne, on estime que les data centers franciliens utilisent entre 20 et 40 % de la puissance à laquelle ils sont raccordés. Cette situation crée une ambiguïté pour les gestionnaires de réseau, qui allouent plus de puissance que nécessaire. Cette sous-exploitation n’est pas non plus gravée dans le marbre. Les data centers prévoient d’augmenter a posteriori la puissance appelée sur le réseau en augmentant le nombre et la puissance des baies informatiques ou en agrandissant leurs sites.
Dans un contexte de multiplication des demandes de raccordement, cette « puissance dormante » est tombée dans le viseur de la Commission de régulation de l’énergie, souhaitant libérer des capacités. Une réforme de 2025 permet le recalcul de la puissance attribuée aux clients selon leurs consommations réelles cinq ans auparavant, en gardant une marge de sécurité. Cela pousse les opérateurs de data centers à suivre au plus près leurs puissances consommées et à mieux anticiper les extensions futures de leurs sites, au risque d’avoir à demander un nouveau raccordement aux gestionnaires de réseau.
LES NOUVELLES INSTALLATIONS AU DÉFI DES CAPACITÉS DE RACCORDEMENT
La disponibilité du réseau électrique, et donc le raccordement, constitue un enjeu clé pour l’attractivité des data centers. Si les sites existants se développent en se densifiant ou en s’étendant, les nouveaux projets se sont multipliés en Île-de-France. Un raccordement rapide et réussi de ces sites passe par une demande au bon endroit du réseau, ainsi qu’à une distance raisonnable à parcourir pour alimenter l’installation. En Île-de-France, il faut souvent parcourir quatre kilomètres et traverser autant de communes3. Le raccordement obéit à la logique suivante : de manière générale, les projets d’une puissance inférieure à 40 MW sont raccordés par Enedis, qui s’occupe du réseau de distribution ; ceux supérieurs à 40 MW sont confiés à RTE, qui gère le réseau de transport à très haute tension. Les data centers franciliens historiques sont quasiment tous raccordés au réseau Enedis – six sites seulement, pour un total de 640 MW, le sont au réseau RTE. Mais les nouveaux projets modifient cette tendance en nécessitant un raccordement au réseau RTE, étant donné leur forte puissance.
La durée du raccordement varie selon les projets et peut atteindre jusqu’à neuf ans dans les zones les plus tendues ou lorsqu’un ouvrage complexe est nécessaire, hors procédure « fast track » spécifique à des projets au dessus de 400 MW, dont les délais peuvent être ramenés à quatre ans sous certaines conditions. Dans les cas les plus tendus, ce délai dépasse celui de la construction et d’autorisation réglementaire. Celui-ci est vu comme une contrainte par des opérateurs souhaitant se développer au plus vite. Dans un secteur aussi concurrentiel, les projets « fantômes » ou incomplets peuvent venir encombrer la file d’attente. Ils permettent aussi à certains acteurs d’évincer leurs concurrents en bloquant les capacités de raccordement. Afin de limiter ces captations de capacité, RTE a adapté certaines règles pour inciter au bon dimensionnement de la puissance et rationaliser le nombre de demandes de raccordement. Afin de réduire ce délai, la file d’attente s’est adaptée. Depuis 2024, les exigences quant à la qualité des dossiers ont été renforcées. Début 2026, RTE a engagé une réflexion sur son mode d’allocation de la capacité en proposant notamment une profonde refonte des règles de raccordement, en cours de concertation, qui favorise la logique de « premier à l’heure, premier servi ». Ce principe vise à garantir l’accès au réseau aux projets aux plannings les plus fiables par rapport à d’autres moins fiables, mais devant dans la file d’attente.
Dans la course à l’électrification pour atteindre les objectifs de décarbonation, d’autres secteurs sont en concurrence pour les raccordements au réseau électrique. L’industrie et le transport lourd de marchandises nécessitent de fortes puissances dans les mêmes zones que celles convoitées par les data centers : d’anciennes friches industrielles ou des zones logistiques. Dopés par la croissance du marché et les montants investis sur l’IA, les data centers sont aussi capables de mobiliser rapidement des capitaux plus importants que l’industrie manufacturière. Pour les capacités industrielles existantes, les acteurs engagés dans l’électrification ont déjà réservé les capacités électriques nécessaires ; seuls les nouveaux projets pourraient être menacés. Côté logistique, l’électrification du fret routier débute seulement : l’installation de bornes de recharge à forte puissance reste anecdotique. Malgré ce tableau, les acteurs territoriaux ou de l’industrie craignent qu’un redémarrage de l’activité industrielle ou une électrification soudaine se heurtent à des capacités de raccordement préemptées par les data centers et leur force d’investissement4. Une crainte ravivée par le contexte géopolitique, rappelant l’importance de l’électrification des usages, que le gouvernement ambitionne d’accélérer.
De leur côté, les gestionnaires de réseaux RTE et Enedis engagent des investissements d’ampleur afin de déployer de nouvelles capacités de raccordement et de renforcer les réseaux électriques, dans l’objectif de le rénover et de l’adapter au changement climatique, mais aussi de satisfaire les besoins et d’éviter tout risque de saturation du réseau. À terme, d’autres secteurs d’activité dans les territoires pourront bénéficier de ces travaux. Ces grands travaux coïncident avec la nouvelle vague de data centers : si, à long terme, le raccordement sera facilité par ces investissements, à plus courte échéance, des tensions sur le raccordement ne sont pas à exclure.
Même avec ces ressources financières, les data centers bénéficient aussi d’un soutien public important pour leur implantation, notamment pour se raccorder au réseau électrique – dont le coût moyen est de 30 millions d’euros5. 30 % des sommes engagées lors des travaux de raccordement sont supportées par le tarif d’utilisation des réseaux publics d’électricité (TURPE) – le péage de l’électricité –, soit 200 millions d’euros pour les seuls raccordements au réseau RTE6. Les data centers bénéficient aussi d’une réduction des taxes sur leurs consommations : une réduction du taux de l’accise sur l’électricité ; une réduction du TURPE, sous réserve d’une présentation d’un plan de performance énergétique (PPE), dont les objectifs de réduction de consommation sont fixés librement par l’opérateur.
UNE RÉGLEMENTATION À LA RECHERCHE DES GAINS D’EFFICACITÉ
Face à l’augmentation de leurs consommations d’énergie, l’efficacité énergétique des data centers interroge. Plusieurs réglementations exigeantes les concernent. La directive européenne sur l’efficacité énergétique (DEE) impose, depuis 2024, à tous les data centers d’une puissance supérieure à 500 kW une déclaration annuelle de performance énergétique portant sur l’énergie consommée, la consommation en eau et la récupération de la chaleur fatale.
Les data centers d’une superficie égale ou supérieure à 1 000 m² – soit la quasi-totalité du parc – sont également assujettis au dispositif Éco énergie tertiaire (ou « décret tertiaire ») , qui impose aux sites les plus anciens une réduction progressive de la consommation d’énergie (-40 % en 2030) et aux plus récents le respect d’un seuil maximal de consommation en valeur absolue, suivi d’une réduction progressive en 2040 et 2050.
Au-dessus de 1 MW, les data centers doivent récupérer leur chaleur fatale, sauf incompatibilité technico-économique. Cette valorisation consiste à récupérer la chaleur générée par un procédé dont elle est le sous-produit. Avec un écosystème du chauffage urbain dense et des besoins de chaleur étendus, l’Île-de-France constitue un terrain propice, et les data centers représentent un gisement potentiel, avec néanmoins des contraintes. La chaleur fatale hors incinérateurs reste marginale dans le mix énergétique des réseaux franciliens (65 GWh, soit 0,5 % en 2023), témoignant de la difficulté de cette valorisation. À ce jour, cinq réseaux de chaleur franciliens sont alimentés par des data centers et six projets supplémentaires ont été annoncés7. Plusieurs contraintes expliquent ce retard. Alors qu’un réseau de chaleur se conçoit à un horizon de 60 ans, le data center change généralement tous ses composants au bout de cinq ans. Quand le premier recherche la chaleur excédentaire, le second cherche à en produire le moins possible pour préserver ses composants. La distance entre data centers et réseaux pose également un problème. Cette situation introduit une véritable incertitude sur le gisement. Sur la plupart des sites, la chaleur d’environ 30 °C est trop basse pour alimenter les réseaux urbains classiques et nécessite une pompe à chaleur pour la rehausser, ce qui pèse sur l’équilibre économique de la chaleur. Plusieurs solutions existent afin de lever ces freins. Des réseaux de petite taille alimentant des bâtiments à haute qualité environnementale (HQE) peuvent fonctionner à ces températures : ils sont encore rares et souvent limités aux nouveaux quartiers. Des alternatives au raccordement aux réseaux existent également, en valorisant sur site. La chaleur peut aussi s’intégrer dans une boucle d’eau tempérée (10-30 °C), capable de fournir de la fraîcheur ou de la chaleur selon les besoins des points de livraison : le data center devient, au choix, injecteur de chaleur basse température ou utilisateur de fraîcheur, réduisant ainsi l’une de ses externalités.
LES DATA CENTERS FACE AU MUR DE LEURS EXTERNALITÉS NÉGATIVES
Pour assurer une alimentation électrique sécurisée en cas de panne ou de surcharge du réseau, les data centers sont équipés de groupes électrogènes au diesel ou au fioul. La puissance installée de ces groupes électrogènes thermiques est généralement le double de la puissance électrique du fait de leur rendement énergétique. Par exemple, le projet de Campus IA de Fouju (77) comportera près de 3 GW thermiques de groupes électrogènes – une puissance supérieure à l’ensemble du parc thermique de production d’électricité d’EDF – installés pour assurer le secours des 1,4 GW électrique demandés au réseau. Ces groupes électrogènes sont testés séparément au moins une heure tous les mois et par grappes significatives en termes de puissance une fois par an, pour s’assurer de leur disponibilité à tout moment. Ces tests périodiques génèrent des émissions de GES et de polluants atmosphériques importantes, notamment de particules fines et de dioxyde d’azote, du fait des fortes puissances installées.
De larges volumes de carburant sont nécessaires pour assurer le fonctionnement des groupes électrogènes, ce qui requiert initialement une consommation supplémentaire de foncier (pour le stockage) et engendre des émissions de composés organiques volatils liés au stockage. Des usages intensifs de ces groupes existent, forçant les opérateurs à acheter des quotas d’émissions de carbone sur le marché européen (EUETS). En 2024, 23 data centers franciliens se sont ainsi inscrits sur ce marché, pour un total d’émissions de 2 979 teqCO2.
Les nouveaux projets de data centers, dans une logique de réduction des émissions de gaz à effet de serre, qui reste cependant à démontrer, utilisent quelques batteries, et, surtout, les carburants fossiles y sont systématiquement remplacés par du HVO, un biocarburant similaire au diesel. Selon plusieurs évaluations récentes, le HVO n’offrirait finalement aucun gain environnemental, et serait même plus émetteur en gaz à effet de serre et particules fines que les carburants classiques8. Les data centers contribuent aussi au changement climatique via les émissions indirectes liées à la consommation d’électricité, mais également via les émissions directes de fluides frigorigènes des installations de refroidissement des serveurs. En effet, les groupes froids des data centers fonctionnent majoritairement avec des hydrofluorocarbures (HFC), gaz fluorés au potentiel de réchauffement global (PRG) plusieurs milliers de fois supérieur à celui du CO2. Si ces fluides sont surveillés pour minimiser les fuites, celles-ci aboutissent parfois à des émissions importantes9. Un règlement européen de 2024, le F-Gas III, incite les opérateurs à se tourner vers des fluides au PRG de plus en plus faible, pour atteindre un PRG nul en 2050. Cependant, la dégradation de certaines des nouvelles molécules utilisées engendre des substances perfluoroalkylées et polyfluoroalkylées (PFAS), micropolluants éternels aux conséquences néfastes pour la santé humaine en se répandant dans l’air puis dans les sols. Les groupes froids participent aussi à un autre impact environnemental : les nuisances sonores, qu’ils génèrent aux côtés des groupes électrogènes.
Portés par une dynamique de marché favorable, et dopés par l’engouement autour de l’intelligence artificielle, l’augmentation des besoins numériques et une politique volontariste d’accueil, les data centers ont le vent en poupe. D’ici 2035, leur nombre pourrait quadrupler en France, avec une puissance électrique amenée à être multipliée par six rien qu’en Île-de-France. Les nouveaux data centers font toutefois face à de nombreuses contraintes. La chaîne d’approvisionnement sur les composants critiques forme un goulot d’étranglement, malgré les capacités d’investissement considérables mobilisées pour sécuriser les puces et les équipements de secours. Le raccordement électrique, sa disponibilité et sa rapidité constituent l’un des principaux facteurs limitants à l’installation des data centers en Île-de-France. Avec les tensions globales sur les ressources et un prix élevé de l’électricité pour le consommateur final, combinés aux nuisances des sites, le rejet complet des data centers pourrait bien atteindre la région et ainsi aboutir à des décisions restreignant les installations. Des oppositions de riverains à de nouveaux projets se font d’ailleurs déjà entendre. Parmi toutes les contraintes, l’énergie est vue comme le principal défi par des opérateurs soumis à une forte logique concurrentielle. Elle conditionnera systématiquement l’implantation des data centers. L’Île-de-France a sa carte à jouer en posant ses conditions pour l’accueil des data centers, à condition de conjuguer souveraineté physique de la donnée et réduction des impacts environnementaux.■
1. EY Parthenon, « Étude d’impact et Baromètre du datacenter EY – France Datacenter », édition 2025, juillet 2025.
2. Sauf mention contraire, les données de cette Note rapide sont issues de la base de données constituée par l’Observatoire des data centers de L’Institut Paris Region.
3. DRIEAT, 2026.
4. Commission nationale du débat public, débat public « Branché sur demain : le réseau électrique en débat », verbatim – compte rendu intégral, 18 novembre 2025.
5. DRIEAT, 2026.
6. DRIEAT, 2026.
7. AREC, 2026.
8. Transports & Environnement, « D’où vient votre HVO ? », 30 janvier 2026.
9. Préfecture des Bouches-du-Rhône, arrêté préfectoral n° 2023-215-MED.
UN FACTEUR DE TENSION SUR LES RESSOURCES
Les data centers et le boom de l’IA sont identifiés comme étant à l’origine de tensions sur de nombreuses ressources. Aux États-Unis, des critiques s’élèvent contre l’accaparement de la ressource en eau par les data centers. Cette consommation d’eau est souvent à l’origine des systèmes de refroidissement, au premier rang desquels les installations adiabatiques (utilisant l’évaporation pour refroidir les équipements). Si elles économisent l’énergie, elles augmentent la consommation en eau du data center quand les besoins de refroidissement et la tension sur la ressource en eau sont maximaux. En France, le climat étant plus tempéré, même s’il se réchauffe, et l’électricité ayant de meilleures caractéristiques, ces systèmes sont encore peu répandus. D’autres ressources, cette fois industrielles et nécessaires à la transition énergétique, sont en tension avec cette croissance. Le cuivre, par exemple, est identifié désormais comme un matériau critique, avec un risque de début de pénurie dès cette année 2026. D’autres métaux critiques, utilisés dans la fabrication de transformateurs, onduleurs, disjoncteurs et commutateurs, sont aussi en tension. Outre les métaux, les appareils eux-mêmes sont en tension, avec des listes d’attente pour les livraisons qui s’allongent chez les fabricants, notamment concernant les turbines à gaz et l’électronique de puissance, mais aussi les batteries stationnaires servant à stabiliser le réseau électrique.
L’IA, UNE LAME À DOUBLE TRANCHANT DE LA TRANSITION ÉNERGÉTIQUE
L’essor important de l’IA et les consommations énergétiques associées ont remis en lumière les impacts énergétiques et environnementaux du numérique. En Île-de-France, les prochains grands data centers seront consacrés à l’IA, qui, en conséquence, tirera vers le haut leurs consommations énergétiques dans la région. Cet accroissement de la demande énergétique lié à l’IA ne doit toutefois pas laisser pour compte les potentiels bénéfices qu’elle apporterait pour lutter contre le changement climatique, identifiés par certains experts : amélioration des modèles de prévisions météorologiques et climatiques ; pilotage et optimisation de la flexibilité des réseaux électriques ; meilleure gestion des flux et équilibre offre-demande du réseau électrique ; intégration adaptée des énergies renouvelables. L’IA pourrait aussi permettre d’accélérer l’innovation énergétique en aidant au développement de nouvelles technologies et chimies pour les énergies renouvelables et les batteries. L’Agence internationale de l’énergie (AIE) estime qu’un déploiement maximal de solutions basées sur l’IA pourrait potentiellement permettre d’économiser l’équivalent de près de neuf années de consommation électrique française à l’échelle mondiale d’ici 2035*. La prise en compte de l’effet Jevons, impliquant que les gains énergétiques sont rapidement rattrapés par un usage plus intense de la ressource, nous invite cependant à reconsidérer cette hypothèse. Car, dans le même temps, l’AIE estime aussi que l’IA pourrait ajouter, sur la même période, l’équivalent de la demande énergétique totale d’une à trois France. Selon une étude publiée dans Nature, le recours à l’IA pourrait doper l’extraction de pétrole dans le monde et les émissions de CO2 associées. Espérer récolter des fruits tangibles de l’IA nécessite de mettre en place une gouvernance spécifique, tant pour s’assurer que son développement ne nuise pas à l’environnement que pour que ses gains ne soient pas rattrapés par des usages anarchiques et contre-productifs de cette technologie.
* Key Questions on Energy and AI, AIE, avril 2026.
LES ZONES EN TENSION CARTOGRAPHIÉES PAR L’INSTITUT PARIS REGION
La concentration des data centers sur un même territoire nécessite une organisation de leur accueil sur des zones ciblées pour limiter les risques de saturation. Face à l’enjeu complexe de trouver, pour les data centers, des emplacements favorables en termes de foncier et de raccordement au réseau électrique, L’Institut Paris Region (IPR) s’est pleinement impliqué, aux côtés de RTE, pour territorialiser et spatialiser le phénomène de développement des data centers en Île-de-France. Sollicité lors de la conception du nouveau Schéma décennal de développement du réseau (SDDR) de RTE, l’IPR a mobilisé son expertise sur le sujet. Cet accompagnement s’est traduit dans l’identification des zones à la limite de leurs capacités d’accueil – c’est le cas de Plaine Commune, territoire historique d’implantation des data centers dans la région, mais aussi des alentours des aéroports de Paris-Le Bourget et de Paris-Charles de Gaulle. D’autres zones identifiées comme en tension, mais avec des fonciers potentiellement disponibles, font déjà l’objet de projets de travaux d’infrastructure réseaux pour accueillir les nouvelles implantations en facilitant leur raccordement : le sud de l’Essonne et le plateau de Saclay. Par ailleurs, d’autres secteurs sont propices à l’accueil de nouveaux data centers en raison de la disponibilité d’un foncier adapté et des capacités de raccordement offertes par le réseau électrique, et deviennent ainsi de nouveaux territoires d’implantation, comme le sud de la Seine-et-Marne.
LES PERFORMANCES DES DATA CENTERS À L’ÉPREUVE DE LA TRANSPARENCE
Le reporting imposé par la directive européenne sur l’efficacité énergétique (DEE) porte sur plusieurs indicateurs, devant tous être rendus publics.
- Le PUE (Power Usage Effectiveness), ratio de l’énergie totale consommée par rapport à l’énergie consommée par les équipements informatiques. Plus ce ratio est proche de 1, plus les équipements sont efficaces. L’atteinte d’un seuil performant conditionne l’obtention d’un tarif réduit de la taxe sur l’électricité (TICFE).
- Le WUE (Water Usage Effectiveness) mesure la quantité d’eau utilisée par kWh consommé.
- Le ERF (Energy Reuse Factor) mesure la part d’énergie réutilisée sous forme de chaleur. En France, un seuil minimal de 20 % de valorisation est requis pour les sites supérieurs à 1 MW.
- Le REF (Renewable Energy Factor) mesure la part d’énergie d’origine renouvelable dans les consommations du data center.
En Île-de-France, la quasi-totalité des data centers étant d’une puissance supérieure à 500 kW, voire à 1 MW, on estime que plus de 90 % des sites en service seront concernés par cette obligation. L’absence de remontée de ces données expose les opérateurs à des sanctions, notamment des amendes allant jusqu’à 50 000 € et une publicité de la sanction. Début 2026, un consortium de journaux européens révélait que les représentants de la filière avaient obtenu que les données de ces déclarations soient publiées sous forme agrégée et non par site, alimentant les doutes sur la portée de ce règlement.
Voir aussi
Observatoire des data centers en Île-de-France
Data centers : enjeux et perspectives - Cycle de webinaires en 2026
Cette étude est reliée aux catégories suivantes :
Aménagement et territoires |
Aménagement |
Économie |
Économie numérique |
Innovation et clusters |
Efficacité énergétique |
Usages et technologies