Meublés de tourisme en Île-de-France : après les Jeux de Paris, la fête continue ?
Une fois passé le pic touristique engendré par les Jeux olympiques et paralympiques (JOP) de Paris 2024 se pose la question des répercussions de l’événement sur l’offre en meublés de tourisme1 à Paris et dans le reste de la région. L’année 2024 a aussi marqué un tournant pour le secteur en matière de régulation, avec l’entrée en vigueur de nouvelles lois venues restructurer et renforcer les outils mis à la disposition des collectivités.
Les grands événements touristiques constituent des opportunités stratégiques pour les plateformes spécialisées et autres professionnels du secteur afin d’agrandir leur « portefeuille » de logements proposés à la location de court terme2 – avec le risque qu’une partie soit ensuite transformée en meublés de tourisme à l’année, au détriment du parc en résidence principale, dans un contexte de crise des marchés locatifs de longue durée, en particulier en cœur d’agglomération parisienne. Nous avions déjà montré comment, lors de la Ryder Cup, compétition internationale de golf à Guyancourt en 2018, une partie de l’offre entrée sur le marché à cette occasion s’était maintenue localement au-delà de la manifestation, qui a ainsi mis le « pied à l’étrier » à une partie des bailleurs3. Cette conclusion semble s’être confirmée à plus grande échelle lors des Jeux de Paris.
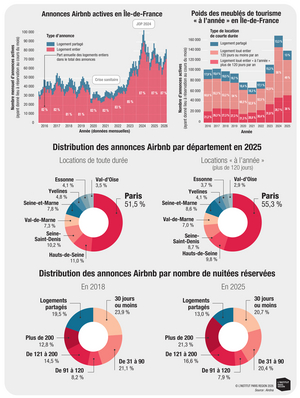
Ainsi, selon les données Airdna (lire encadré ci-dessous), si l’année 2024 constitue encore le point haut historique de l’activité des meublés de tourisme en Île-de-France en termes d’annonces Airbnb actives, 2025 marque une forte augmentation au regard de 2023 (+24 %). Plus largement, les chiffres de la période 2023-2025 représentent un saut quantitatif marqué pour le marché francilien au regard de la période ayant précédé la crise sanitaire de 2020.
Si l’on considère le nombre de nuitées générées par les meublés de tourisme, même le caractère exceptionnel de 2024 tend à s’effacer, puisque 2025 (16,7 millions de nuitées) – portée par des résultats touristiques exceptionnels4 – a dépassé 2024 (près de 16 millions de nuitées), avec, là encore, une forte progression entre 2023 et 2025 (+36 %). En 2025, le parc de meublés de tourisme francilien atteint aussi son « taux de remplissage » record, la moitié des annonces actives ayant eu au moins 97 nuitées réservées dans l’année ; cette médiane était de 84 nuitées en 2023, et était tombée à 73 nuitées par annonce en 2024, sous l’effet d’une suroffre de logements mis en location touristique lors des JOP par des propriétaires cherchant à bénéficier de l’effet d’aubaine annoncé5.
LE POIDS DU MARCHÉ PARISIEN SE STABILISE
Alors que la part de Paris dans le total des annonces et des nuitées franciliennes avait fortement et rapidement baissé entre 2016 et 2022 (passant de 76 % des annonces et 81 % des nuitées en 2016 à respectivement 51 % et 48 % en 2022), son poids tend depuis à se stabiliser. En effet, alors que la commune-centre avait connu, au moins depuis 2016, une tendance continue à la baisse de son nombre d’annonces actives, encore accentuée par la crise sanitaire, celles-ci repartent à la hausse à partir de 2022, pour finalement atteindre un point haut historique en 2024 (quasiment 84 000 annonces actives). Malgré une baisse marquée en 2025 (71 700 annonces), l’offre se maintient à des niveaux qui n’avaient plus été atteints depuis 2017. Cette décroissance du nombre d’annonces n’empêche pas, en revanche, le nombre de nuitées enregistré en 2025 dans la capitale (plus de 8,9 millions) de dépasser celui de 2024 (un peu plus de 8,3 millions).
En dehors de Paris, les départements concentrant le plus d’annonces en 2025 sont les Hauts-de-Seine (15 300) et la Seine-Saint-Denis (14 250, contre seulement 7 100 en 2022). Même si ses parts demeurent plus limitées, la grande couronne progresse dans l’ensemble, avec 20 % des annonces Airbnb en 2025, contre 9 % environ en 2017 – bien que celles-ci demeurent très majoritairement concentrées dans l’unité urbaine de Paris6.
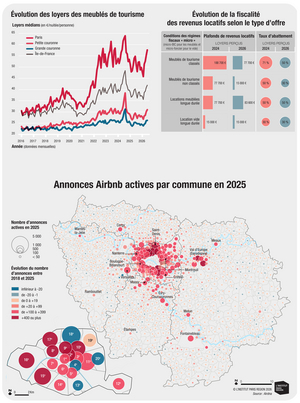
Au-delà des arrondissements parisiens, qui concentrent toujours, pour chacun d’entre eux pris isolément, plus d’annonces Airbnb actives en 2025 que n’importe quelle autre commune francilienne (à l’exception du 1er arrondissement, dépassé par Saint-Denis), d’autres municipalités connaissent également des progressions importantes. Saint-Denis, portée par sa fusion avec Pierrefitte-sur-Seine au 1er janvier 2025, devient le principal pôle de concentration d’annonces extra-muros (quasi 2 150 annonces actives en 2025, et une progression de 1 300 annonces depuis 2018) ; elle s’inscrit par ailleurs dans un continuum plus large au nord de la commune-centre parisienne englobant Saint-Ouen, qui voit son nombre d’annonces plus que doubler depuis 2018 (1 290 annonces en 2025, +700), ainsi qu’Aubervilliers (+610 annonces), Clichy (+520) ou Asnières-sur-Seine (+429). Boulogne-Billancourt et Montreuil sortent aussi du lot, avec chacune plus de 1 500 annonces actives, alors qu’au sud-est de Paris, les plus fortes progressions se concentrent sur Ivry-sur-Seine (+405) et Vitry-sur-Seine (+460). Certaines communes de grande couronne connaissent également des développements notables, voyant là aussi souvent leur offre plus que doubler entre 2018 et 2025, comme au sein du marché polarisé par Eurodisney (Serris…), mais aussi à Argenteuil ou Fontainebleau.
LES MEUBLÉS DE TOURISME À L’ANNÉE REPARTENT FORTEMENT À LA HAUSSE
Si l’on considère plus précisément les meublés de tourisme loués entiers « à l’année » (plus de 120 jours par an), on constate là aussi un saut quantitatif marqué et une progression continue sur la période 2023-2025 pour l’ensemble de l’Île-de-France. Le poids de ces locations dans le total des annonces tend par ailleurs à progresser depuis la sortie de la crise sanitaire et atteint un point haut historique de 38 % en 2025. Le recul du nombre d’annonces actives entre 2024 et 2025 n’a ainsi été porté que par « l’évaporation », après les JOP, d’une offre en logement partagé (chambre chez l’habitant) et occasionnelle (moins de 121 jours). Une fois instauré par un propriétaire, un meublé de tourisme à l’année aura donc, par la suite, plus de chances de se maintenir sur le long terme. Par conséquent, les meublés de tourisme à l’année voient leur part de marché continuer à s’accroître (69 % des nuitées réservées sur Airbnb en 2025, contre 56 % en 2018). Paris, en particulier, malgré un niveau de régulation et de contrôles devenu a priori dissuasif, voit de nouveau progresser son nombre de meublés de tourisme loués à l’année : entre 2023 et 2025, la commune-centre en a gagné plus de 10 000, selon les données collectées par Airdna, portant leur total à plus de 29 000 – le plus haut niveau observé jusqu’ici. Ils représentent désormais près de 41 % du total des annonces parisiennes proposées sur Airbnb et 72 % des nuitées réservées dans la capitale. Et si l’on prend en compte les annonces compilant, en 2025, plus de 90 nuitées réservées (nouveau seuil maximal de jours de location pour les résidences principales, mis en place à Paris depuis le 1er janvier 2025), la moitié des annonces parisiennes se retrouvent en possible situation d’illégalité. La part des meublés de tourisme à l’année tend à se renforcer dans tous les autres départements franciliens, dans des proportions diverses. Si, en Seine-et-Marne, elles sont comparables à Paris (42 % des annonces et 72 % des nuitées réservées), elles restent un peu plus limitées en Seine-Saint-Denis (respectivement 32 % et 64 %), dans les Yvelines (33 % et 63 %) ou le Val-d’Oise (32 % et 62 %).
LE PRIX DES NUITÉES EN FORTE HAUSSE DEPUIS LA SORTIE DE LA CRISE SANITAIRE
Si un pic de loyers a bien eu lieu au moment des JOP de Paris, celui-ci fut dans l’ensemble assez éloigné du « jackpot » annoncé. Les écarts à la « normale saisonnière » sont finalement demeurés relativement mesurés pour les bailleurs qui sont parvenus à louer leur logement en cet été 2024. Mais la focalisation médiatique autour des loyers pratiqués pendant la parenthèse olympique a, paradoxalement, éclipsé un mouvement de fond à la hausse des loyers des meublés de tourisme en Île-de-France depuis la crise sanitaire. Et l’augmentation significative de l’offre constatée depuis 2022 ne semble toujours pas à même de répondre à l’ampleur de la demande pour ce type d’hébergement. Ainsi, entre juin 2019 et juin 2026, les loyers médians sont passés de 32 à 39 euros par nuitée et par personne en Île-de-France (+23 %), et de 39 à 56,5 euros à Paris (+43,8 %). Avec des prix moyens hôteliers de 239 euros par chambre à Paris et de 105 euros dans le reste de l’Île-de-France fin 20257, malgré la hausse constatée, l’accessibilité économique demeure l’un des meilleurs arguments de vente des meublés de tourisme urbains.
UNE RÉGULATION REPENSÉE ET RENFORCÉE
La mise en place, depuis 2014, à travers toute une série de lois8, de la régulation des meublés de tourisme en France s’est parfois effectuée selon une logique plus « cumulative » que véritablement structurée. Or, le vote, en avril 2024, du règlement européen dit « Short-Term Rentals (STR) »9 sur la collecte et le partage des données relatives aux locations de courte durée, ainsi que le vote de la loi Le Meur-Echaniz, en novembre 202410, ne sont pas seulement venus ajouter de nouveaux outils à la disposition des communes, mais impliquent une modification de l’architecture de cette régulation.
UN RÉGIME D’AUTORISATION ÉTENDU ET CONSOLIDÉ
Concernant l’autorisation de changement d’usage d’un logement vers la location touristique, outre une modification de son champ d’application géographique11 et une simplification de l’administration de la preuve de l’usage résidentiel initial d’un logement (corrigeant une faille identifiée)12, l’évolution la plus marquante a été l’extension de cet outil au-delà des seuls locaux à usage d’habitation : dès 2019, la loi Engagement et proximité avait rendu possible la mise en place d’une autorisation pour la transformation des locaux commerciaux en meublés de tourisme, avant que la loi Le Meur-Echaniz de 2024 ne généralise le principe à l’ensemble des locaux à usage non résidentiel. La nouvelle loi ouvre aussi la possibilité, pour une commune, d’appliquer des quotas d’autorisations temporaires de changement d’usage – pratique qui était déjà de facto appliquée dans certains règlements municipaux. Par ailleurs, comme évoqué à propos de Paris, les communes ayant mis en place une autorisation de changement d’usage peuvent désormais abaisser à 90 jours (au lieu de 120 par défaut) le nombre maximal de nuitées par an pour les propriétaires louant leur résidence principale en meublé de tourisme. Autre nouvel outil innovant, s’appliquant aux seuls logements neufs : la possibilité, pour les communes en zone tendue ou dont le parc de résidences secondaires dépasse les 20 %, d’introduire dans leur plan local d’urbanisme (PLU) des « servitudes de résidence principale » – des zones où toute nouvelle construction de logements doit être réservée à de la propriété occupante ou à de la location de longue durée, y compris en cas de changement d’occupants.
LA TÉLÉDÉCLARATION GÉNÉRALISÉE
La télédéclaration des meublés de tourisme n’était accessible que pour les communes qui avaient mis en place au préalable une autorisation de changement d’usage. Elle leur ouvrait ensuite la possibilité de demander aux plateformes (Airbnb, etc.) de leur transmettre régulièrement un récapitulatif (dit « loi Élan ») de l’activité des meublés de tourisme répertoriés sur leur territoire. Or, depuis mai 2026, avec l’entrée en vigueur du règlement européen STR, l’enregistrement des meublés de tourisme est devenu obligatoire sur tout le territoire national, de même que la transmission par les plateformes des données « loi Élan » aux communes en faisant la demande, sans condition préalable. Ces nouvelles obligations doivent s’appuyer sur la mise en place d’une application dédiée, gérée par l’État (lire encadré). Outre une simplification et une uniformisation bienvenues d’un système qui menaçait de devenir illisible du fait de « l’émiettement » des régulations communales, ces modifications vont être aussi l’occasion d’une clarification (fixée dans des textes européens) des données demandées aux plateformes et aux bailleurs. Enfin, les amendes pour les différentes infractions relatives aux meublés de tourisme ont été substantiellement augmentées, et la responsabilité juridique des intermédiaires (conciergeries, gestionnaires, etc.), en cas d’annonces illégales, renforcée.
LA DIFFICILE CONVERGENCE ENTRE LOCATIONS DE COURTE ET DE LONGUE DURÉE
Les meublés de tourisme, malgré des loyers à la journée plus élevés, avaient en sus un statut fiscal avantageux et n’étaient pas soumis aux mêmes contraintes en matière de critères de décence sur le plan environnemental que les locations de longue durée. Une autre ambition était donc de réduire ces anomalies fiscales et réglementaires. Sur le plan fiscal, les meublés de tourisme non classés ont vu la fiscalité de leur régime « micro » alignée sur celle du locatif vide de longue durée, tandis que les meublés de tourisme classés13 ont vu leur régime se rapprocher de celui des locations meublées de longue durée (voir tableau et encadré). Sur le plan environnemental, avant la loi Le Meur-Echaniz, les meublés de tourisme étaient exemptés des obligations en matière de diagnostic de performance énergétique (DPE) s’appliquant aux locations de longue durée – ce qui pouvait même inciter des bailleurs à faire le saut vers la location de courte durée. La loi de novembre 2024 est venue rééquilibrer cet état de fait : les meublés de tourisme doivent désormais présenter des DPE entre A et E pour obtenir une autorisation de changement d’usage. Ce n’est finalement qu’en 2034 que les obligations en matière de décence des meublés de tourisme devront s’aligner totalement sur celles des locations classiques.
AGIR DIRECTEMENT SUR LES RÈGLEMENTS DE COPROPRIÉTÉ ?
Bien qu’étant en première ligne du phénomène, les copropriétés disposent, le plus souvent, de peu de leviers d’intervention en propre pour limiter les meublés de tourisme en leur sein, et demeurent donc dépendantes des régulations et des contrôles mis en œuvre à l’échelle de leur commune d’appartenance. Pour commencer, la loi impose désormais aux bailleurs d’informer le syndic de l’immeuble, puis les autres copropriétaires en assemblée générale (AG), dès l’obtention d’un numéro d’enregistrement pour une activité en meublé de tourisme. Mais surtout, elle entend renforcer la possibilité de réguler cette activité via les règlements de copropriété. D’une part, elle rend obligatoire de préciser désormais explicitement, dans les règlements des ensembles de logements neufs, si les locations en meublé de tourisme seront autorisées ou non. Mais le promoteur à l’origine d’un programme de logements neufs ayant la responsabilité de faire établir le nouveau règlement de copropriété de l’immeuble fera-t-il le choix d’une interdiction des meublés de tourisme, au risque de dissuader certains acheteurs potentiels ? D’autre part, dans les copropriétés préexistantes à la loi, cette dernière ouvre la possibilité de recourir à la « double majorité »14, en lieu et place de l’unanimité, pour l’adoption de clauses interdisant les meublés de tourisme à l’année. Cette modification ne peut toutefois être mise au vote que si « le règlement interdit toute activité commerciale dans les lots qui ne sont pas spécifiquement à destination commerciale ». Une telle condition renvoie à la formulation précise, souvent sujette à interprétations, des « clauses d’habitation bourgeoise »15 de certains règlements de copropriétés anciennes et exclut de facto un grand nombre d’immeubles.
LENDEMAINS DE FÊTE : REPRENDRE LE CONTRÔLE
Le tournant des années 2020 avait pu laisser penser que le développement des meublés de tourisme était désormais « sous contrôle » en Île-de-France, mais les JOP de Paris et l’attractivité touristique qu’ils ont engendrée sont venus rebattre les cartes : les annonces Airbnb et les nuitées repartent à la hausse et, surtout, les meublés de tourisme « à l’année » ancrent toujours plus leur présence au sein des marchés immobiliers locaux, y compris à Paris. Alors que la régulation du secteur semble enfin atteindre un point d’équilibre, il revient à présent aux collectivités de se saisir des (nouveaux) outils mis à leur disposition, en fonction de l’acuité de la problématique sur leur territoire. Mais se pose toujours la question des moyens concrets dont elles disposent pour faire respecter efficacement les régulations mises en place. Dans un marché locatif qui demeure très opaque, l’accessibilité des nouvelles bases de données publiques gérées par l’État (API Meublés, sans même parler de potentielles données fiscales) à des acteurs comme les agences d’urbanisme semble également cruciale pour aider à mieux renseigner le phénomène et accompagner les territoires demandeurs.■
1. Les expressions « locations meublées touristiques de courte durée » (souvent raccourcie en « meublés de tourisme »), « locations Airbnb » ou encore « locations saisonnières » sont équivalentes. L’appellation « meublés de tourisme » s’étant finalement imposée, notamment dans le discours politique et parmi les spécialistes, nous la privilégions désormais en lieu et place de « locations saisonnières », contrairement à nos précédentes publications.
2. L’entreprise Airbnb a lancé, dès 2019, un partenariat (sur neuf ans et cinq Olympiades) avec le Comité international olympique (CIO), faisant d’elle un partenaire mondial officiel des JOP de Paris 2024.
3. Emmanuel Trouillard et Marion Tillet, « Les locations saisonnières en Île-de-France. État des lieux d’avant-crise », L’Institut Paris Region, 2021, p. 41.
4. « En 2025, l’Île-de-France établit un record historique, avec près de 24 milliards d’euros de retombées touristiques », Visit Paris Region, mars 2026.
5. « On a tenté un prix très élevé, 800 euros la nuit », Le Monde, 22 juillet 2024.
6. Emmanuel Trouillard, « La location saisonnière comme support du développement d’un “tourisme rural” », in « Ruralités métropolitaines », Les Cahiers de L’Institut, n° 183 (à paraître en 2027).
7. « Quelles perspectives pour le secteur de l’hôtellerie en 2026 ? », cabinet In Extenso, mars 2026.
8. Loi ALUR n° 2014-366 du 24 mars 2014 ; loi pour une République numérique n° 2016-1321 du 7 octobre 2016 ; loi Élan n° 2018-1021 du 23 novembre 2018 ; loi « Engagement et proximité » n° 2019-1461 du 27 décembre 2019. À cela est venue s’ajouter une jurisprudence européenne, en particulier l’arrêt « Cali Apartments » C-724/18 du 22 septembre 2020.
9. Règlement 2024/1028 du Parlement européen et du Conseil du 11 avril 2024, transcrit notamment dans le droit français via la loi SREN n° 2024-449 du 21 mai 2024. La Commission européenne a également présenté, en septembre 2026, un « Affordable Housing Act » visant à établir une méthodologie commune à l’échelle européenne pour identifier les marchés du logement sous-tension, et donc propres à mettre en place des régulations des meublés de tourisme.
10. Loi n° 2024-1039 du 19 novembre 2024 visant à renforcer les outils de régulation des meublés de tourisme à l’échelle locale.
11. Désormais, toutes les communes en « zone tendue », c’est-à-dire appliquant la taxe sur le logement vacant (TLV), peuvent instituer de droit une autorisation de changement d’usage ; pour les autres, une « délibération motivée » doit mettre en évidence « un déséquilibre entre l’offre et la demande de logements entraînant des difficultés sérieuses d’accès au logement sur l’ensemble du parc résidentiel existant ».
12. Cf. article L. 631-7 du Code de la construction et de l’habitation.
13. Interdiction de mise en location des logements étiquetés G depuis 2025, étiquetés F en 2028, et enfin étiquetés E en 2034.
14. Cf. articles 26 et 26-1 de la loi du 10 juillet 1965.
15. Dans les règlements de copropriété, formules précisant, de façon plus ou moins restrictive, les usages autorisés pour les lots à destination principale d’habitation.
LA BASE AIRDNA ET NOS CHOIX MÉTHODOLOGIQUES
L’absence de données publiques sur l’activité des meublés de tourisme suffisamment détaillées et à une échelle fine oblige à recourir à d’autres sources privées, recourant à des méthodes de scraping* pour récupérer des informations directement disponibles sur les sites des grandes plateformes spécialisées, à commencer par Airbnb, leader du marché. Les études parues sur le sujet ont utilisé jusqu’à présent deux bases en particulier : Inside Airbnb et Airdna. Pour cette étude, nous avons choisi Airdna, qui a deux avantages : elle permet un suivi mensuel continu depuis 2016 des annonces Airbnb pour l’ensemble de l’Île-de-France et elle propose, pour chaque annonce, une évaluation du nombre de réservations effectives au cours du mois écoulé, permettant ainsi de se focaliser uniquement, dans cette note, sur les « annonces actives », c’est-à-dire ayant fait l’objet d’au moins une nuitée réservée au cours de la période considérée (les données Inside Airbnb ne permettent que de raisonner en termes « d’annonces publiées »). La base Airdna permet donc d’évaluer la part des annonces ayant dépassé, au cours d’une année, certains seuils spécifiques, en particulier la barre des 120 jours, marquant le passage, dans le droit français, d’un statut de résidence principale à celui de résidence secondaire. Même si la base Airdna permet le suivi d’autres plateformes, nous avons fait le choix de nous focaliser uniquement sur les annonces Airbnb, pour exclure tout problème relatif à d’éventuels doublons. Les chiffres proposés n’ont donc pas pour ambition de couvrir l’entièreté du marché et doivent être considérés comme des bornes basses. Nous avons aussi retiré toutes les annonces de type hôtelier ou « appart-hôtel », celles explicitement orientées vers des « baux mobilité » ou des « baux longs », ainsi que les annonces en dehors du parc de logements « ordinaires » (camping, habitations mobiles et autres propositions « insolites »). Enfin, pour l’indicateur sur les loyers, ont été retirées certaines valeurs clairement aberrantes.
* Extraction automatique de données en libre accès sur Internet.
UNE APPLICATION EN LIGNE DÉDIÉE
Une « API* Meublés » (dont la version finale devrait être opérationnelle fin 2026) permettra aux bailleurs de télédéclarer leurs meublés de tourisme et de recevoir un numéro d’enregistrement pour chaque logement, celui-ci devant ensuite figurer obligatoirement sur les annonces déposées sur les plateformes. Jusque-là, chaque commune (ou intercommunalité compétente) concernée avait la responsabilité de mettre en place son propre site Internet de télédéclaration, tâche qui était confiée, pour beaucoup d’entre elles, à des intermédiaires spécialisés (à l’instar de la société Touriz). Cette même application, qui devra jouer le rôle de « guichet unique » en matière de collecte de données sur les meublés de tourisme, aura également pour mission de concentrer l’ensemble des données « loi Élan » issues des plateformes à destination des collectivités.
* API : Application Programming Interface
UNE CONVERGENCE FISCALE INABOUTIE
À la suite de la réforme du régime « micro » s’appliquant aux meublés de tourisme, de nombreux loueurs vont devoir, à revenus égaux, passer au régime « réel », dont les conditions demeurent à ce jour favorables à la location meublée : en plus de permettre de déduire fiscalement toutes les dépenses liées à l’activité (intérêts d’emprunt, assurance, frais de conciergerie et de ménage, etc.), il ouvre la possibilité d’un amortissement de la valeur du logement, du mobilier et des potentiels travaux*. Si une convergence fiscale a donc bien été enclenchée entre courte et longue durée, l’intention du législateur ne va pas encore, à ce stade, jusqu’à chercher à procurer un véritable avantage fiscal à la location classique en résidence principale, en particulier vide – malgré le rôle systémique que celle-ci joue dans le bon fonctionnement des économies métropolitaines.
* Depuis la loi de finances 2025, cet amortissement est pris en compte, en cas de revente du logement, dans le calcul de la plus-value et sa taxation, mais une partie des propriétaires-bailleurs n’y sont pas soumis (donation, succession ou détention assez longue pour obtenir une exonération partielle ou complète).
Voir aussi
Chroniques du parc locatif privé
Cette étude est reliée à la catégorie :
Habitat et logement